大行報告:普拉達乏增長催化劑
瑞信發表報告指,大部分歐洲奢侈品牌已公布一五年第三季的營運數據,顯示銷售增長有減慢的迹象,預計普拉達(01913)在第三季的銷售仍未能恢復,基於對其一六年預測市盈率18倍,將其目標價由27.5元下調至23.5元,維持「跑輸大市」評級。
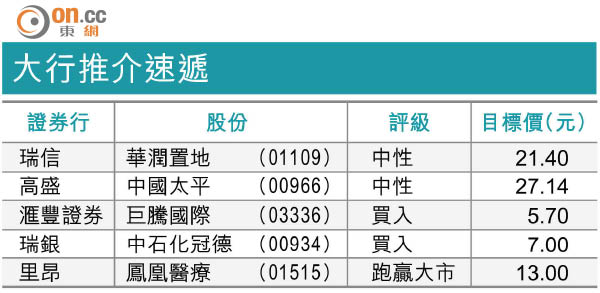
大行推介速遞
香港、澳門及美國市場疲弱,加上中國股市早前暴跌,進一步打擊第三季的奢侈品銷售。該行早前預測普拉達第三季銷售將錄得按年4%的負增長,不過,因歐元貶值幫助,預計其銷售或按年增長1.5%,至8.13億歐元。報告指,有利的匯率變動及改善供應鏈的效率可持續改善毛利,但不足以抵銷銷售負增長,該行預計其一五年第三季的息稅前利潤率將按年下跌54個百分點,至14.9%;淨利潤或只按年增加5%,至7,800萬歐元。
該行指,由年初至今,普拉達股價已調整38%,現價一六年預測市盈率21倍,接近一一年的水平。鑑於現時中國經濟放緩情況比當時或更差,料普拉達恢復增長的催化劑有限。