大行報告:復星收購效果正面
復星國際(00656)完成收購Ironshore剩餘的80%權益,瑞信發表報告,認為交易可改善復星的盈利結構及貨幣風險,故提升其每股資產淨值預測至22.1元,將目標價由18.3元上調至18.8元,維持「跑贏大市」評級。

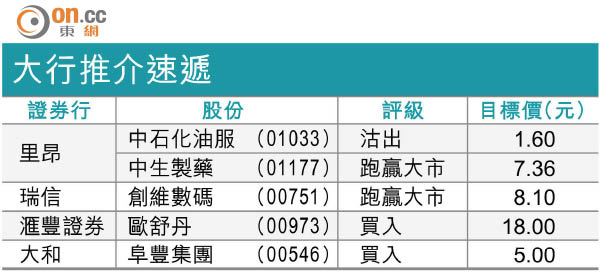
大行推介速遞
Ironshore為一間美國特種險公司,投資資產達310億元人民幣。該利預期,隨着收購完成,保險業務對復星的盈利貢獻在一六年底料增至35%,同時亦可令復星收入的貨幣分布更平衡,美元收入佔比在一六年底將達19%,而人民幣收入將減至47%。此外,交易亦有助復星降低資金成本,擴大增值空間。估計復星一六年底保險浮存金的整體成本可減至0.9%,令其一六及一七年盈利分別提升9%及10%。
分眾傳媒借殼上市已獲得內地監管部門批准,其現時估值為457億元人民幣,即一五年市盈率15倍。該行估計,若其估值勢可貼近A股媒體股平均的40倍市盈率水平,將可令復星的每股資產淨值增加1元。