大行報告:國美具重估條件
花旗證券發表的研究報告指出,國美電器(00493)今年首季純利按年上升逾9%至2.92億元人民幣,相等於該行及市場預計全年純利的22.3%及21.4%。在強勁的訂單、多元化產品及多渠道策略帶動增長之下,其估值具重估條件,故給予買入評級,目標價由1.45元上調至2.6元。
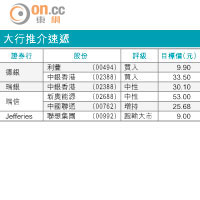
大行推介速遞
該行已將國美一五至一七年度預測純利上調4至11%,以反映二級城市槓桿較多,以及在增加服務收入之下,毛利率預估獲得提升,這有助緩減市場競爭激烈以及拓展網絡業務之下對毛利率所造成的壓力。
在第三方物流銷售及售後服務費的槓桿持續增加之下,該行預計國美一五至一七年度之綜合毛利率可維持在18.3%水平。
該行給予國美新訂之目標價2.6元,相等於一六年度預測市盈率23倍,又或是撇除現金後的市盈率15.7倍,與國際及亞洲區的綜合電子產品分銷商平均估值相若。
現時國美繼續加快拓展二線城市,聯營店收入強勁,該行預計次季其同店銷售增長約為3%,上平台之商品交易量可翻倍,而管理層目標是年底相關銷售佔總銷售比率一成。