大行報告:石藥集團行業首選
摩根大通發表報告,引述石藥集團(01093)管理層表示,滿意其一三年的財政狀況,並持續看好今年的營運表現,認為維他命C平均售價回升,將為今年盈利提供支持。而該行亦看好其藥物研發業務的發展,相信未來其整體業務將持續增長,並視之為今年藥業股的首選,故上調今年盈利預測,目標價亦由5.5元升至7.1元,評級為「增持」。

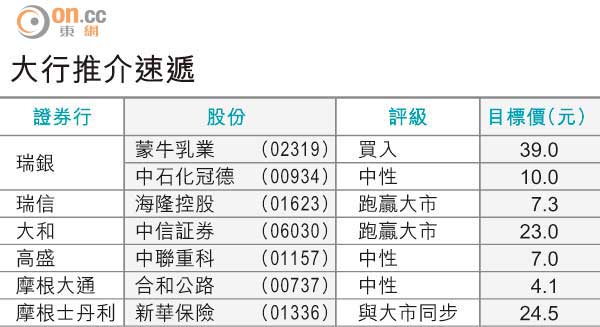
大行推介速遞
該行指,雖然一四年將為藥品招標年,或令價格受壓,惟石藥主要產品「恩必普」及「歐來寧」仍具較強的定價能力,而新產品「多美素」及「津優力」銷售正穩步上升,公司今年核心盈利增長料將達25至30%。
摩通又認為若未來「思必普」對預防二次中風效用的學術報告刊發、公布主要產品合作夥伴,以及有利的投標結果,將成為其股價上升的主要催化劑。