大行報告:達芙妮銷售勢頭疲弱
美銀美林發表研究報告指,雖然由於基數較低,達芙妮國際(00210)第四季同店銷售的跌幅將較上季減少,惟在零售市道低迷的情況下,其銷售勢頭未見明顯改善,加上存貨撥備及經營槓桿令其毛利進一步受壓,故下調公司一三/一四年度盈利預測12%,目標價亦由4.9元降至4元,評級則維持「中性」。

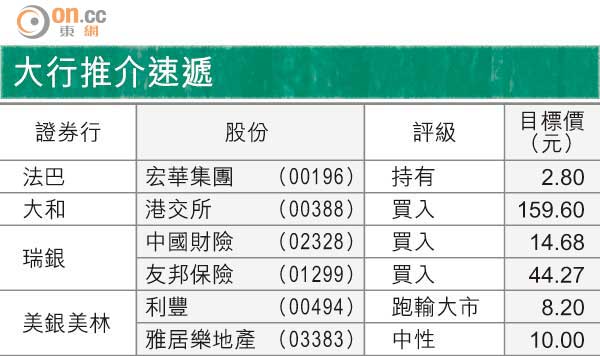
大行推介速遞
該行表示,達芙妮現價相當於一四年預測市盈率10.5倍,估值處於兩年來低位,相信大部分負面因素已反映。同時認為公司在實施效率改善措施後,盈利將於今年見底,但在充滿挑戰的市場環境下,公司盈利能見度仍低。
美銀美林又指,最近其渠道調查顯示,內地市場競爭激烈,雖然達芙妮的秋冬產品已提供折扣優惠,惟其他自家品牌提供的價格折扣優惠更進取。不過,該行預期達芙妮在解決其員工流失率高的問題後,加上今年新開業的分店明年將提供貢獻,其銷售勢頭將會好轉。