大行報告:華油能源可扭轉弱勢
摩根大通發表研究報告指,華油能源(01251)股價自六月份以來跑輸大市,但相信公司未來將進一步轉型至高端整合服務,有助扭轉股價弱勢,故首予其「增持」評級,目標價5.6元。

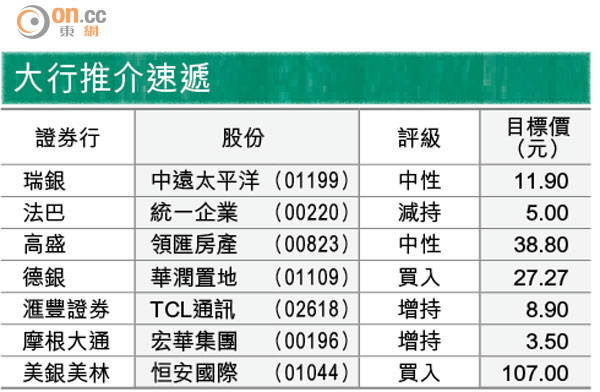
大行推介速遞
該行表示,隨着內地政府提高產量增長目標,認為華油能源策略性轉型至複雜高端油井服務領域方向正確。而公司與Halliburton作為戰略合作夥伴,亦有利公司維持利潤率。
摩通指,華油能源透過發展高技術服務,及與美國油服企業成立戰略聯盟,得到內地提供稅務優惠,預計其稅率將逐步減低,由一三年的25%降至一七年的17%。此外,公司正將其產能由加拿大搬遷到新加坡,亦有助降低實際稅率。該行又認為華油能源可間接受惠於內地能源安全政策及海外擴張,主要由於其國企客戶的利潤佔比擴大,且能提供較高利潤率。