大行報告:中石化盈利前景樂觀
瑞銀發表研究報告,指中石化(00386)計劃未來五年將其天燃氣產量增近一倍,石油產量則增長1至2%,未來數年亦計劃向母公司收購具盈利的上游資產,加上其煉油廠升級,預料可帶動毛利率上升,而煤化工業務亦將為其帶來長期推動力,故重申給予「買入」評級,目標價維持7.6元不變。

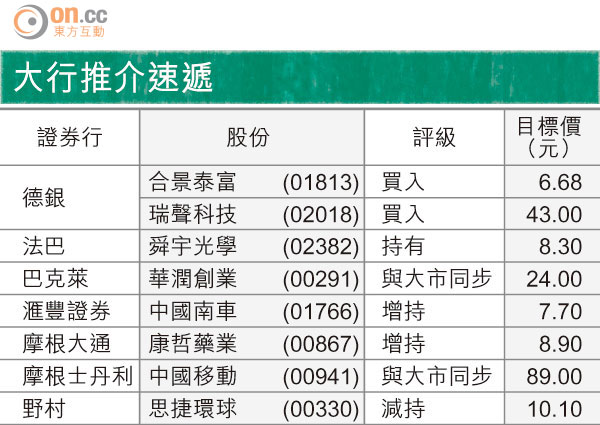
大行推介速遞
該行指,中石化的汽油以及柴油在二○一七年前將逐步轉向歐4及歐5標準,預期將可帶來溢價收益。該行同時相信發改委將允許成品油價上調的速度快於成本,以彌補煉油商的投資。
該行又稱,中石化計劃打造一項大型煤炭基礎業務,並表示透過改善營運及資本開支,相信可達至派息比率35至45%的目標。