大行報告:百麗估值返合理水平
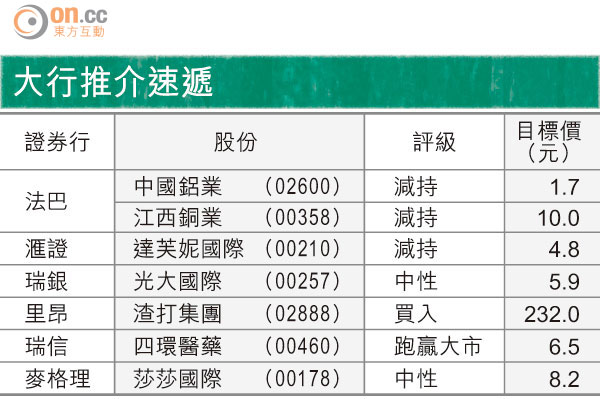
滙豐證券發表研究報告表示,受宏觀經濟環境影響,百麗國際(01880)第二季的同店銷售按年持平,符合該行及市場預期。該行預測公司平均售價在最新一季下跌1至2%,或拖累銷量增長降至中單位數。不過,由於預期其女裝鞋同店銷售增長將按年升1%,毛利率亦將按年改善20點子至23.2%,故上調其一三年盈利預測3%,目標價由亦由10.66元升至11.06元,維持「中性」評級。
報告強調,對百麗的基本看法沒有改變,尤其關注到宏觀環境欠佳及業務組合結構轉變,導致公司同店銷售放緩、利潤率收縮。另外,安徽工廠仍處於投資階段,使用率低。但相信皮革和聚氯乙烯(PVC)價格回落,對公司利潤率有利。該行又指,百麗股價近三個月回落達18%,已大致反映相關負面因素,認為雖然公司的同店銷售在下半年將繼續乏力,股價短期欠缺催化劑,但同時相信現時估值合理。


