李業廣撐H股 締中港雙贏
廿年前今日,首隻H股(內地註冊成立企業)青島啤酒(00168)來港上市,之後上海石化(00338)、馬鞍山鋼鐵(00323)、北人印刷(00187)、廣州廣船(00317)等八家企業,先後透過H股方式來港上市,市場稱為「九大簋」,當時市值僅約100多億元,但經過多年發展,現時H股數目已增至逾170隻,市值增至逾4萬億元,增逾300倍。
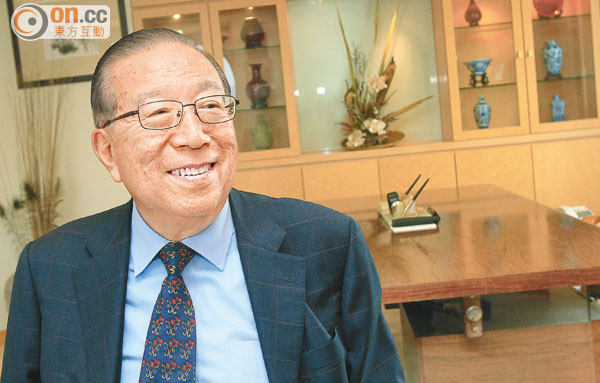
李業廣表示,香港由始至終都在競爭中生存,只要有競爭,香港就會贏。
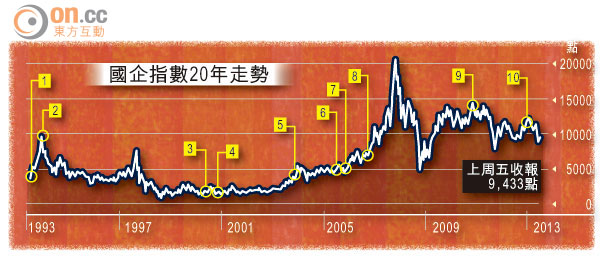
國企指數20年走勢
青啤成功以H股方式來港上市,之後大批中資機構來港上市集資,例如中移(00941)、中石油(00857)、中石化(00386)、國壽(02628)、交行(03328)、建行(00939)等。時至今日,市場還有「A+H」股、「先A後H」、「B轉H」等。不過,正因中港證券市場愈來愈緊密,同時內地市場發展愈來愈迅速,業界不但關注本港市場會否被邊緣化,同時關注中港兩地監管制度不同等問題。
業界公認為H股總設計師、有「股壇教父」之稱的李業廣表示,H股不但令港股市值增加逾五倍,並且令國有企業加快體制改革,締造中港雙贏。未來內地企業對香港依然重要,有信心本港金融發展「不會輸,上海不易趕上」,重申本港長遠應探討香港、紐約及倫敦聯盟,實現環球二十四小時股票交易,直言「依家要打世界盃,不是香港盃!」
靠內地 港登世界前列
李業廣接受本報專訪時表示,H股來港上市廿年來,港股市值翻幾番,由九三年不足3萬億元,增至現時逾20萬億元,H股多年來在港合共集資1.5萬億元,直言今日香港能夠發展為國際金融中心,與內企來港上市有很大關係,若沒有內企,港股市值及新股集資額排名,未必會在世界前列。
時任聯交所主席的李業廣,眼見香港面對兩大問題,一是市場成熟難再發展,香港股市總值是本地生產總值(GDP)的三倍,比美國高很多,「可以上到市已上市,記得當時可上市只有華懋地產、地鐵(已經上市)、香港郵政等」;第二是本港證券市場欠缺深度,上市公司種類少,引入H股能令本港市場更健全。
對內地而言,九一年底內地外匯只有200億美元,而且有外債,加上當時國企蝕大本、經濟效益低、多冗員,必須「走出去」。他表示,來港上市不但可集資,同時可借用市場力量迫使國企加快改革,單靠政府速度會很慢。「當年H股上市,我們是一步到位,沒有通融o架,而且更嚴格,因為我不想H股一出世就做二等公民!」
內企港上市大勢所趨
國企透過上市加快改革,部分現時已進身世界一流企業,但H股廿年來發展不是順風順水,近年受內地宏觀經濟影響,企業盈利受衝擊,H股指數不但跑輸內地經濟,更遠遜英美股市,「世界經濟有上有落,我們不要太過執着」,深信內企來港上市依然是大勢所趨。
至於未來路向,李業廣說:「人民幣自由兌換,是not if but when(不是如果,而是何時)的問題。」自由兌換後,股票及資金自由出入,競爭當然加深,本港惟有透過服務水平、投資者保障、成本合理維持競爭力。
「金融中心發展有四個階段,硬件好容易,人才培訓也不難,但規範化如司法制度等則很難,而且國際金融中心有其文化,在香港如想做一件新事情,有專業人士會很清楚話你知可否做。香港有些事始終是自己話事,如貨幣及金融政策等,但上海則受內地大氣候限制!」
H股廿年里程碑:1993/7/15
首隻H股青島啤酒來港上市,之後上海石化、馬鋼、儀征化纖、渤海化工(現稱天津創業環保)、北人印刷、東方電氣、廣船國際及昆明機床,先後於本港以H股形式上市,合稱「九大簋」。
1994年
恒生中國企業指數(H股指數),恒生H股指數期貨及期權合約分別於○三年十二月與○四年六月推出。
2000/04
中石油在港美兩地掛牌。
2000/10
中石化在港美兩地掛牌。
2003/12
國壽在港美上市。
2005/06
交行上市,為首家境外上市的內地註冊成立商業銀行。
2005/10
建行上市,為四大國有銀行中,最先以股份全流通方式上市。
2006/10
工行「A+H」上市。
2010/10
金風科技為首家「先A後H」國企。
2012/12
中集集團來港上市,為首隻「B轉H」股。