家庭負債比率闖高峰危及銀行
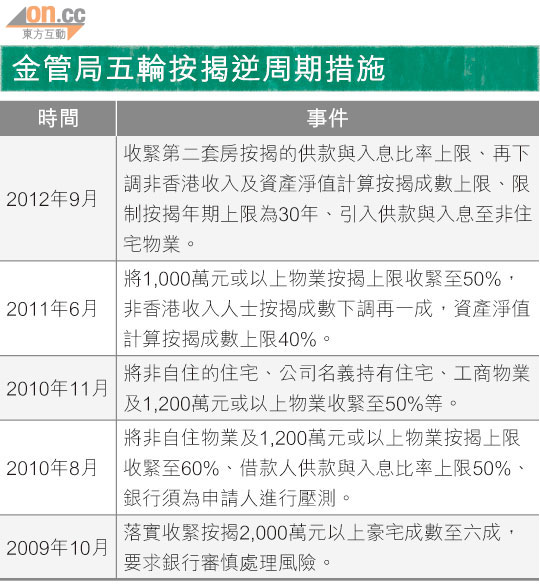
樓市熾熱加重香港家庭負債,金管局總裁陳德霖警告,去年底香港家庭債務佔本地生產總值(GDP)已達59%,接近歷史高位,樓市發展與經濟及市民收入脫節,增加銀行按揭貸款風險,揚言金管局有需要時,會推出第六輪逆周期措施,銀行界不排除金管局於農曆長假期前出招,應對長假後可能出現的樓市小陽春。
佔GDP比率達59%
香港家庭負債仍然沉重,佔GDP比例曾於○二年時達到60%的高峰,去年底再度升至59%,而整體家庭負債中,按揭貸款佔比最高達74%。陳德霖稱,兩段時期的分別,在於現時利息水平非常低,尤其是按息,市民要預計未來利息飆升時的應付能力。
若經濟上行周期逆轉,失業人數增加,有關比例可能會進一步上升,屆時市民支付債務的困難亦會增加。
香港樓市發展與實體經濟及市民收入脫節,陳德霖稱,若情況惡化,銀行貸款風險增加,當局有需要時會推出第六輪逆周期措施,而總共會推出多少輪措施以及力度有多大,則完全視乎周期演變。
次層樓貸料設上限
陳德霖強調,樓宇供應問題之外,低息環境亦是造成樓市過熱,美國聯儲局提出經濟指標,反而增加退市時機的不確定性。
恒生銀行(00011)副董事長兼行政總裁李慧敏表示,該行一直有提醒市民對買樓及供樓要量力而為,強調該行的按揭業務以用家為主,未來會繼續審慎批核按揭。
銀行估價隨樓價急升,帶動按揭貸款增長,有銀行按揭部主管稱,金管局可將第二層或以上按揭設下實際貸款額上限,與按揭成數限制並行,以低者為準,可防範樓價及估價上升的風險,金管局亦可要求銀行為客戶進行更強的壓力測試,如現有按息加4厘。

金管局指樓市發展與市民收入脫節,增加按揭貸款風險。