股海實戰:中交建 可叩9元關
港股繼續炒股唔炒市,恒指尋日上下波幅得100點,成交降至653億元。總之,一有熱錢買貨恒指就升一、兩百點,熱錢停手就窄幅波動整固。市底偏強,正係炒個股嘅安全期,燃氣股開始發力,新奧能源(02688)及昆侖能源(00135)分別升3%及2%,早前曾配股嘅港華燃氣(01083)現水平值博,買等定開車,跌穿配股價6.31元止蝕。
隨着新一屆政府班子底定,且未有新嘅調控措施出台,經濟見底回穩,加上國策推動城鎮化,住房需求實在,內房產業具備穩步向好嘅基礎。最近恒大地產(03333)配股,股價企穩配股價樓上,相信待消化集資消息後,股價可繼續朝五十二周高位進發。
中小型內房股炒落後
至於萬科擬B轉H,礙於萬科係具分量嘅內房股,相信季內基金會因應情況適量減持其他重磅內房股以作配合,故類似中國海外(00688)及潤地(01109),短期表現或會跑輸同業。反而個別中小型內房股仍有條件炒落後,尋日恒盛(00845)升6%,可以順勢(目及)實人和商業(01387)、華南城(01668)、沿海家園(01124)及花樣年(01777)。
繼續發掘異動股,中交建(01800)連續兩個交易日成交增加,尋日股價逆市升至全日高位8.4元,收市升4.5%,報8.35元都幾省鏡!股價做好其中一個利好因素,乃大行摩通喺本月中旬入場增持700多萬股。翻查資料,摩通喺一月上旬就內地基建股發出嘅報告,其中中交建目標價為9元,評級為增持。大行唱好兼身體力行入場掃貨,難怪股價表現勝同業。
內地持續投資大型基建,城鎮化推動地方建設。中交建除咗從事鐵路建設業務,還兼營港口建設、路橋建設、投資業務(BT、BOT各BOO項目)以及海外工程業務等,相信今年不愁新訂單,每股盈利料可重越一一年度嘅水平。以一三年預測每股盈利0.88元人民幣計算,現價預測市盈率不到8倍,預測息率有3.1厘,仍具可塑性。短線以大成交踢穿一○年初高位8.43元,可叩9元關,支持位可參考10日線7.82元。

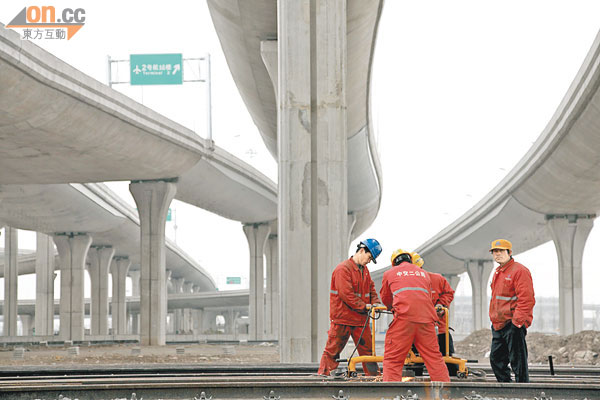
內地持續投資大型基建,加上城鎮化推動地方建設,中交建生意不愁。(資料圖片)