3大電訊股起Phone雲
科技電訊發展日新月異,現今近乎人人手上都有一部手提電話,人與人之間距離變成近在咫尺。近年蘋果公司(AAPL)旗下兩大暢銷產品iPhone及iPad大賣,更加速3G服務發展與需求潛力,不少電訊股因而受惠,故今期《理財精讀班》將為你拆解與3G有關的股份投資機遇。
中移iPhone合作惹憧憬
現時中國、香港及台灣的消費者對蘋果公司產品需求愈來愈大,敦沛證券副總裁李偉傑坦言:「能與iPhone有所合作的電訊股,其前景均可看高一線。」
望變紅底 可低吸長揸
另外,恒豐證券研究部董事林家亨指,以往中移的3G銷情表現並不理想,該業務部分長期跑輸大市,近年才有所改善,不過近期中國工信部公布,去年底在6個城市試驗的TD-LTE4G技術測試已獲初步確認成功,這消息對龍頭股中移更是直接利好,預期它最快可於明年中推售4G制式iPhone,從而增加銷售額外,相信亦能再次搶攻高端手機服務市場佔有率。他建議投資者可吼低吸納中移,並作長線持有。
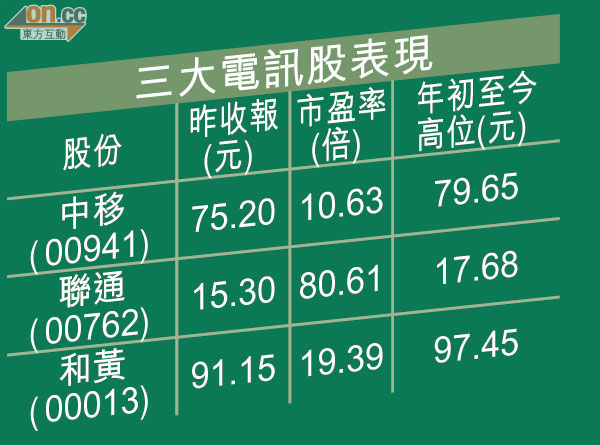
而李偉傑則表示,由於中移的國產3G制式不能兼容iPhone,但它身為龍頭電訊股,於電訊市場的市佔率又高,相信蘋果公司不會忽視與它合作的可能性。現時中移基本因素吸引,股息率約4厘,加上市場憧憬它將於明年推出4G制式iPhone,其潛力將可成為其業務增長新亮點。他建議投資者可於74.5元開始吸納中移動,預測三個月目標價為85元,年底前可見100元,可望再次成為「紅底股」。
聯通推沃Phone迎夾擊
至於另一受惠於iPhone銷售的電訊股聯通(00762),面對未來中移及中電信(00728)有可能同時夾擊引進iPhone之時,它亦極力發展終端策略,並推出兩款自主開發的「沃Phone」智能手機,務求減低對「蘋果」的依賴性。對此,李偉傑表示:「現時內地只有聯通的3G制式可兼容iPhone,造就它佔有壟斷地位,若中移進入iPhone推售市場,以其強大市佔率作後盾,屆時聯通的優勢會銳減,加上現時聯通市盈率頗高,利淡消息多,未來股價有機會下試13元。」
和黃轉4G成本料有限
和黃(00013)由於iPhone4及iPad2的高銷售帶動,預計其3G業務增長改善。林家亨指,過往3G業務是和黃的負擔,但去年下半年其所有3G經營國家均錄得息、稅前盈利(EBIT),可見未來3G業務已上軌道,但和黃是綜合性股份,股價不會因3G業務增長而爆升。
李偉傑認為,現今3G市場已是大趨勢,和黃旗下3G制式發展完善,即使將來轉換4G制式,相信研發成本不高。
上試96 目標105
李偉傑預測,和黃股價有力上試96元水平,年底前目標價105元。

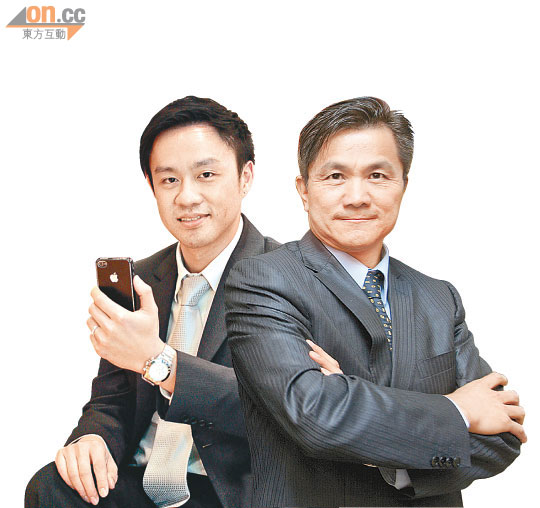
敦沛李偉傑(左)指,若中移推售可兼容其制式的iPhone,聯通3G業務將受影響。旁為恒豐林家亨。