Fundman睇市:台泥炒落後機會存在
星期一,中環一族無晒心機,兩小時的Long lunch從此捨我們而去,或者一班股票從業員同基金經理,決定來一招無聲抗議,有trade都唔揀尋日做,故此交易時間長咗,但主板成交卻不升反跌,得668億元,比上星期五少一成,亦係過去八日最低紀錄。
睇住A股日日升,滬綜指逼近3,000關口,但港股卻完全無方向。無計,內地基金經理開始賭兩會之後,中央會對一味限制流動性的政策打修正球,要控制通脹同改善民生雙軌發展。內地炒人行稍為鬆手,經已炒咗兩星期,反觀香港較受國際局勢影響,油價短短兩星期由85美元急彈去到106美元樓上,做淡的自然係振振有詞,以高油價壓抑經濟復甦為理由,在股市中上下其手。
內地每年一至三月往往是水泥行業淡季,但今年情況比較特殊,中央大量關閉高耗能高污染的水泥廠,令供過於求的情況出現逆轉,加上高鐵建設進入高峰期,以及中央未來幾年推出3,600萬套保障房的需求帶動,今年即使在首季的水泥淡季,內地主要水泥廠的加工毛利,依然有每噸120至170元人民幣,幾乎是去年第四季的八至九成,如果按此趨勢,去年大豐收的水泥股,今年業績隨時會更上一層樓。
華潤水泥業績超標
華潤水泥(01313)全年業績,在市場的高預期底下,一樣超標完成,純利20.4億元,增長1.02倍,比綜合預測的19.47億元高出4.8%,期內,銷售額大升1.04倍,至141.4億元,主要是因為期內三大主要產品─熟料、水泥及混凝土量價齊升。不過,去年內地煤炭供應緊張,價格高企,對毛利產生不良影響,熟料毛利由17.5%跌至17.2%,混凝土由29%跌至23.3%,唯獨水泥有改善,由31.4%升至35.6%,由於後者佔潤泥銷售額七成,故整體毛利亦得以由29.6%升至31.6%。
現價計,潤泥市值429億港元,市盈率二十一倍,稍低於同業海螺(00914)一○年的25.1倍,但卻遠高於藍籌平均的十五倍水平,可見基金經理已押重注於水泥股,令估值高企。刻下筆者更感關注的是,水泥加工毛利,今年餘下時間會否持續高位橫行。潤泥準備兩年內,把熟料產能提升80%,水泥提升62.7%,混凝土提升54%,資本開支預算81億元,相當於股東資本的五成五,會否趁行業盛況空前集資,是股民需要考慮的風險之一。撇除此因素,以一一年13.2倍市盈率,在內地傾斜的政策不變下,相信股價應該仲有上升空間。
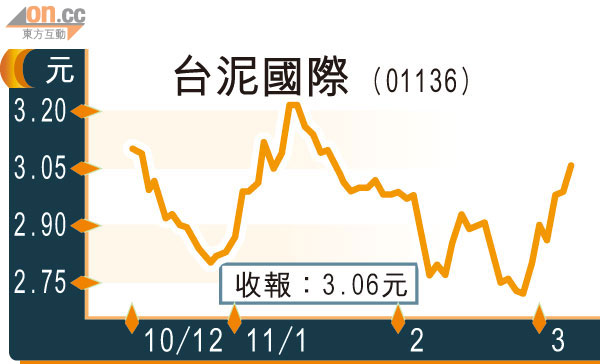
潤泥輝煌業績,令筆者想到本月十七日出成績表的台泥(01136)。擴產後產能大約是潤泥的八成,但市值100億元,卻只及潤泥的四分之一。
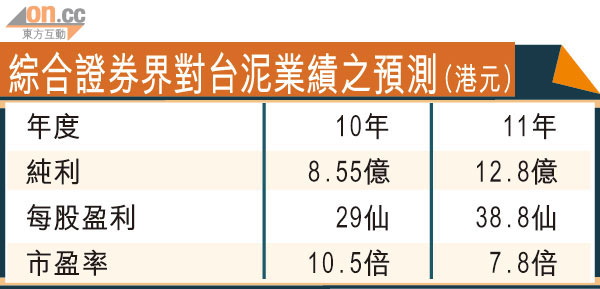
集團○九年賺1.2億微利,一○年上半年賺1.12億,計純利率3.6%,輸11.9%的潤泥一條街,是管理及營運效率的分野,但去年下半年大部分水泥廠利潤較上半年倍增,台泥相信唔多唔少都會得益,業績谷底反彈,往往最能打動基金經埋,現時坊間預測台泥下半年賺7.6億,是上半年的5.9倍,而10.5倍市盈率,比一線的海螺、潤泥低一截,筆者未必有興趣揸住睇成績表曝光,但此前炒落後的機會卻是不可抹殺。