股海實戰:華潤水泥估值唔算貴
港股尋日首天實施延長交易時段,唔少經紀朋友都喊救命,皆因周末後首個工作日就要早咗起床,同班OL爭車搭,食餐晏仔又要趕頭趕命撲,喺行坐多半個鐘又唔見得做多咗生意。今鋪等同要硬食加工時,但多勞未必多得,見主板成交額僅668億元便可知一二,惟有安慰自己-講句:要放眼量!
如今港股與內地股市上晝同步開市,長遠計會否增加A股與港股嘅互動性,仲要等着瞧。兩會尚在召開當中,維穩力量繼續發揮作用,滬綜指尋日一度重上3,000點,收報2,996點,升1.83%,滬、深兩市主板成交額達到3,471億元人民幣,成交多咗,事關喺炒家眼中,無謂與政治市對着幹,反正會期仲有成個星期,周初跟勢落場炒係正路嘅做法。
尋日A股高收,煤炭股可謂功不可沒。港股反覆偏軟,恒指最低見23,229點,收報23,313點,跌95點,惟煤炭股逆市走高,中國神華(01088)升3.19%、中煤能源(01898)及兗州煤業(01171)分別升1.9%及1.8%。若然短線板塊利好氣氛持續,追落後可吼福山能源(00639)。
國家發改委官員表示,未來五年,要建設城鎮保障性安居工程3,600萬套,其中今、明兩年各佔1,000萬套。老實講,內地房地產市場喺調控政策嘅緊箍咒之下,今年商品房樓市尚處調整期,但大量保障房工程展開,將有助消化建材市場供應量,故涉及樓市周邊行業,不一定冇運行,建材股便屬保障房政策嘅主要受益股類。
積極購併擴市佔率
建材種類繁多,但講到起樓,水泥呢項材料必不可少,見近期水泥股反覆走高,其中華潤水泥(01313)去年度業績表現亮麗,賺20.41億元,增長1.02倍,綜合毛利率達到31.6%,按年增2個百分點,主要受惠水泥產品銷售量價齊升,整體業績表現優於市場預期。
其實,水泥行業嘅產能過剩問題尚未完全解決,未來政策將繼續鼓勵行業汰弱留強,透過改善市場供需關係,穩定產品價格,並全面提升行業生產水平。類似華潤水泥這些應用新型乾法水泥生產設施嘅大型生產商,將成為淘汰賽嘅勝出者。
據講,今年首季,公司嘅水泥銷量取得雙位數字增長,可見去年業務發展強勢得以維持。今、明兩年公司將繼續積極透過購併以擴大山西及華南等地區嘅市場佔有率,只要今年整體產品價格及原材料成本穩定,產銷上嘅規模效益推動下,毛利率仍有上升空間。
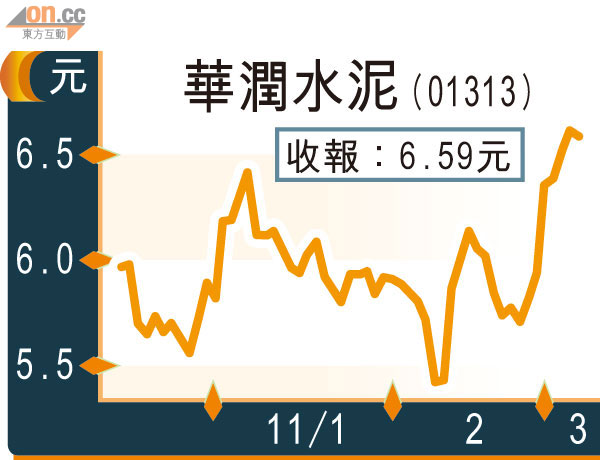
再睇其股價走勢,尋日曾高見6.75元,乃五十二周即市新高,收報6.59元,倒跌0.45%,成交1.52億元,全日平均成交價為6.639元,反映高位成交唔細。以現價計,往績市盈率為二十一倍,保守估計一一年預測市盈率十六倍,論估值有可為,建議喺6.1至6.5元水平分注收集,目標睇7.5元,止蝕位5.7元。
戰報
史提芬上周三睇中嘅安徽海螺連日向上,尋日抽高見42.5元,較推介當日低位37.8元,累升逾12%。
上周三畀May貼中咗隻海爾電器,跟佢於當日低位7.4元上車,至尋日高見8.4元,最多可賺超過13%。