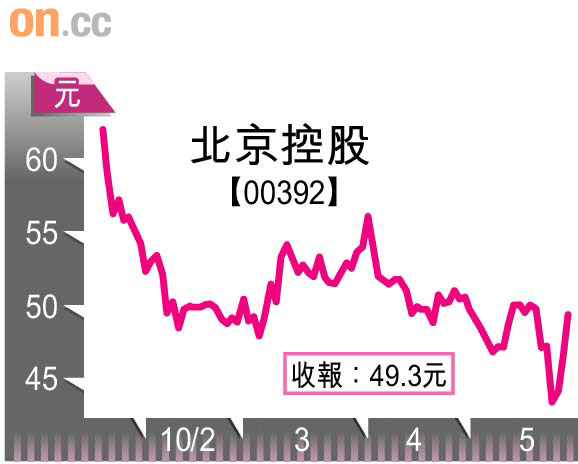
北控近年從過往業績繁多的窗口公司,成功轉型至主攻燃氣業務,佔其盈利貢獻超過70%;至於兼營的其他業務,包括啤酒生產、污水處理及水務,還有收費公路等,則具一定防守性。北控股價在一年時間內,較高位回落逾兩成,現價市帳率只有1.48倍,接近過去三年平均水平,加上股東回報率持續改善,投資價值已浮現,值得睇高一線。
燃氣業務穩步增長
北控兩大核心業務為管道燃氣及啤酒業務,共佔總營業額90%,旗下的北京燃氣為全國最大的燃氣企業,每年銷售超過40億立方米天然氣。北控管理層預期,今年這方面業務將錄得雙位數字的增長,單是今年首季銷量已較同業多6億立方米,可刺激盈利收入增加。由於目前海外燃氣售價遠較內地為高,故今年價格定必再向上調,惟具體時間及加幅,則需由發改委決定,但加價卻對北控的燃氣業務有正面影響。
至於啤酒業務,北控擁有全國最大啤酒企業之一的燕京啤酒,今年第一季盈利同比增長27%。去年的污水處理及自來水業務盈利為2.68億元,按年增長44%,目前佔其整體盈利比例不算大,但有龐大的增長潛力。
北控的子公司北控水務(00371)近年亦積極開拓業務,預期北控水務未來會收購更多污水處理項目,為北控帶來更大的貢獻,帶動整體盈利增長。北控水務較早前與捷運公司訂立認購協議,交易完成後北控水務佔70%,而捷運公司已簽訂了昆明市滇池環湖南岸幹渠截污工程投資BT合同,整個項目總投資額為16億元。
另外,捷運公司亦簽訂了昆明市環湖南路工程BT合同,總投資額23.5億元,相信北水將繼續透過收購,壯大業務規模。收費公路業務方面,因首都機場一度實施車輛單向收費這不利因素,故盈利大幅下跌38%至1.07億元,但相對整體盈利始終影響有限。
財務健康有利收購
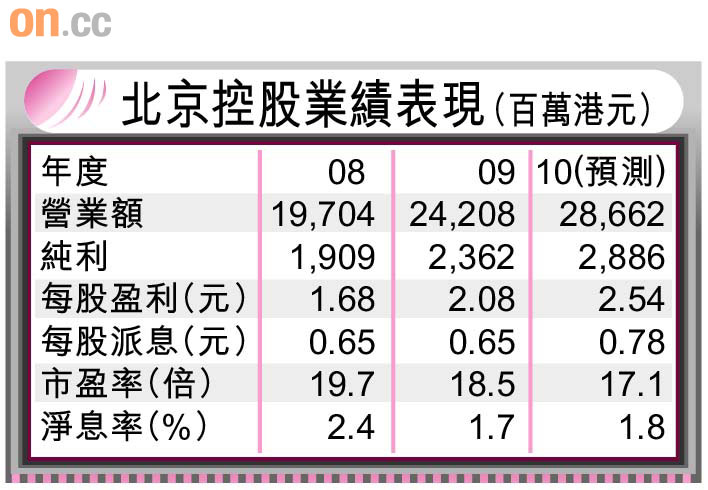
北控○九年度收入按年增長22.9%至242.1億元,整體毛利率亦升1%至23.9%,純利升5.1%至23.99億元,表現不俗。其中佔收入比例最大的燃氣業務,純利增長29.3%至7.34億元;第二大比例的啤酒業務,純利更猛增62%至3.41億元。北控目前持有現金達94.86億元,財務狀況健康,更可為合適的收購項目作好準備,前景亦惹來憧憬。