雙頂阻力仍未突破
技術上,港股經過近三季的大升浪後,今年一月在22,671點高位見頂回落,調整到最低19,423點,跌3,248點,以跌幅0.618的黃金分割,反彈阻力剛好在21,430點,尋日即市見過21,450點,以為可以一舉突破,可惜最終虎頭蛇尾收場,結算後能否更進一步再展升浪,抑或在20,500至21,500點內橫行上落,能否升穿此一阻力,會係相當關鍵。
股聖彼德林治建議股民,可以將生活智慧轉化為投資概念,以第一身顧客身份去留意上市公司的服務及產品,勝過不少分析員建議咁話。史提芬鍾情日本拉麵,因利乘便也特別留意味千(00538),雖然對味千太「標準化」,欠缺拉麵師傅神髓的拉麵興趣並非太大,但可以將日式拉麵做到中央處理、標準化出產(在日本吃到的味道跟香港與深圳大同小異),的確不可多得,唔信睇吓大家樂(00341),就藉着中央處理食物及系統管理,在競爭激烈的香港快餐市場中殺出一條生路。
盈利貼近預期上限
講番味千,去年業績表現出色,賺3.14億元增長42.4%,接近大行預期的3.19億元上限,每股盈利29.45仙,末期息7.5仙外,另加7.5仙特別股息,盈利派息率達五成一。以一間淨持現金17億元(相當於市值81億元的兩成一)的上市公司來說,提高派息不失為最直接回饋股東的好方法。
期內味千餐廳總數增加26.3%去到398間,營業額升18.7%至19.85億元,反映每間分店平均銷售稍稍下降,最終盈利增幅大於銷售額,主要多得毛利率改善,由○八年的67.8%升至69.7%。期內的食材存貨、員工薪酬及租金成本,分別佔營業額的30.3%、17.1%及14.6%,對比前年變動唔大,反映管理層控制成本的成績不俗。
雖然人口密度有別,但香港700萬人口可以容納37間分店,人口足足多185倍的內地,按管理層五年計劃,店舖增加至1,000間,並非絕無可能,只要毛利及資本開支控制理想,美麗的增長故事,應該仲可以賣多幾年。
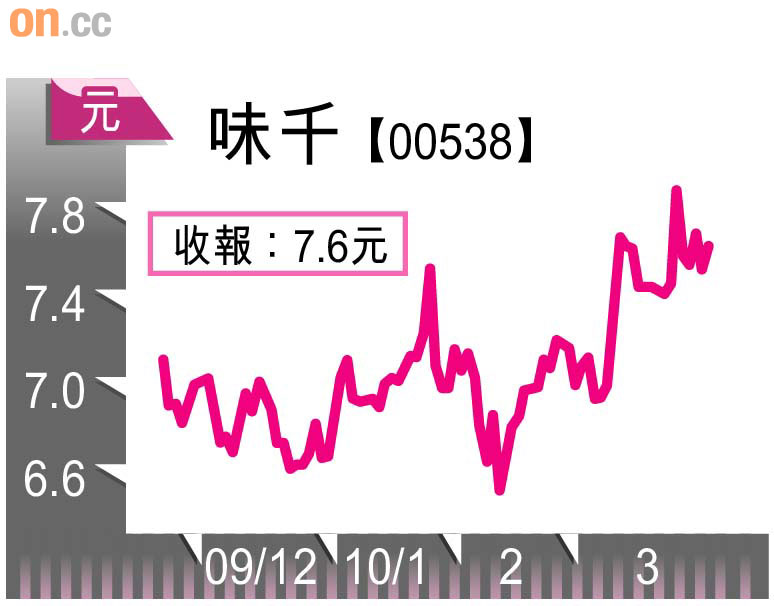
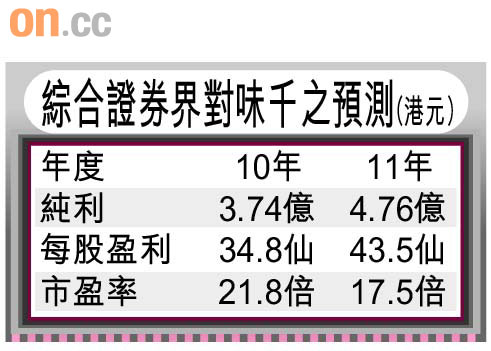
以現價7.6元計,味千往績市盈率25.8倍,以未來兩年平均盈利增長23.2%,抵買指數(PEG)稍高於筆者嘅一倍標準,約1.11倍,概念係好但估值稍嫌偏高,如果調整一成左右,中長線投資值博率會更高,想買貨不妨先等等。