市況買賣兩閒,缺乏消息的港股繼續回吐,恒指跌130點,收市報21,079點,成交額繼續不到500億元。市場焦點集中在上市公司業績身上,新世界百貨(00825)截至去年十二月底的中期賺2.72億元,增長5.2%,頭六個月利潤,相當於綜合大行預測全年賺5.85億的48%,應算是符合預期,但以單位數字的業績增長,亦難怪長期成為內需百貨股中最便宜之選,一○年預期市盈率二十倍,比龍頭股百盛(03368)的二十七倍低24%,考慮埋增長潛力,觀感猶如雞肋。
比亞迪高估值難解釋
因為巴菲特的關係而進身成為基金愛股嘅比亞迪(01211)及子公司比亞迪電子(00285)成績表曝光。生產電池兼營環保汽車的比亞迪,去年賺37.94億元(人民幣.下同),勁升2.7倍,而股價在過去一年則升咗3.6倍。
比亞迪○九年395億元的銷售額中,按業務區分,汽車佔57%、手機部件佔36.5%,電池剩番微不足道的6.5%,而按盈利貢獻,三大業務則分別佔72.9%、16.1%及11%。
說比亞迪完全轉型,相信無人反對,但對於比亞迪的估值釐定方式,筆者卻有摸不着頭腦之感,事關以現價69.05元計,往績市盈率是三十五倍,如果主力是汽車業務,按造車股龍頭預期市盈率亦只係十六倍,先不談汽車下鄉政策可以持續幾耐,但給予銷售額微乎其微的環保車業務如此高昂的PE,捧場客自是難以安心。
盼成汽車外業務旗艦
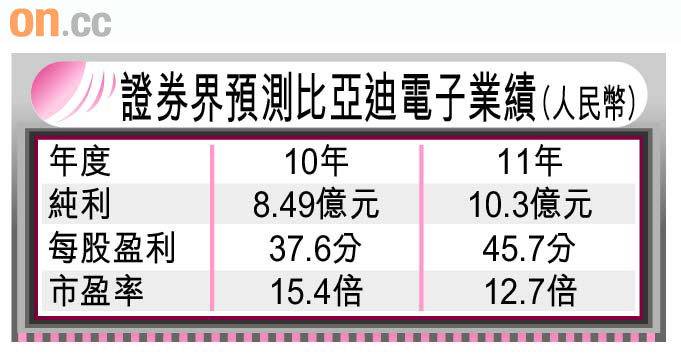
至於電池業務,面對全球對環保的關注及行業日趨激烈的競爭,電池生產已是明日黃花,這一點從市場幾隻同類股份低殘的估值可見一二。最後剩低的手機配件業務,如果值得咁高估值,則難以解釋何以唔用17.3倍市盈率買比亞迪電子,而要畀貴咁多買阿媽比亞迪。
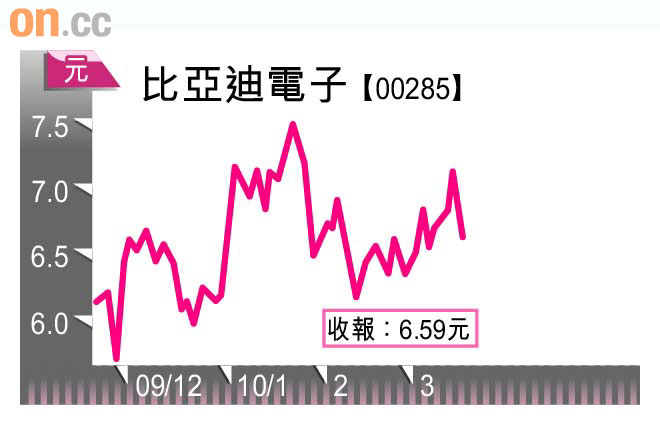
話說回頭,比亞迪電子今次業績認真麻麻,賺7.59億元,倒退1%,毛利由20%跌到14%,銷售額升三成,但應收帳急升一倍,令人擔心可能係為求搶客而引致賒帳風險上升。講到尾,比亞迪電子的最大價值,可能係未來當系內為求清晰分工,將三大業務重組,屆時比亞迪電子有望擔當汽車業務外的旗艦角色。