即使已由高位調整近2,000點,但港股由三月份谷底11,300點回升至今,累積升幅仍然高達八成七,跟○八年最後一個交易日的收市價14,387點比較,亦有四成七進帳。
新的一年快到,唔少朋友問史提芬,有沒有心水「變倍股」。但對筆者來說,○九年港股的升幅,實在是意料之外,而大量倍翻神仙股的誕生,令股民對明年投資回報預期愈來愈高。縱使實體經濟的確有好轉迹象,至少祖國GDP成功「保八」帶動下,香港就業及消費市場也比上半年有明顯改善。然而,筆者懷疑,企業盈利反彈的預期,已經有相當大的比重反映在股價之上,如果明年仍追求像○九年般的回報,是不切實際。
國策股高處不勝寒
有趣的是,過去一年股市兩極化情況相當嚴重,一些具環保、再生能源概念,或者在國策傾斜下受惠的行業,好似家電、基建或者汽車股,目前估值高得驚人,何況在盈利基數膨脹後,要繼續保持高增長不易,故展望未來一年走勢實在兇險。
至於筆者至愛的中資銀行,年初在中央瘋狂放水下,貸款三級跳,令市場憧憬其利息收入將顯著提升,但股價升幅同樣唔細,雖然估值未至於脫離現實,但要在一兩年短時間內有理想回報並不容易。
反過來,一些過往受基金愛戴的傳統行業龍頭,因應種種理由呈大落後,例如備受兩家新進3G經營商挑戰的中移(00941),同樣是難以樂觀。
內需股宜候低再買
先旨聲明,筆者對於長達一年的股市預測,準確度可能和擲銀仔差不多,但職責所在,即管在此班門弄斧。即使中央要壓抑樓市炒風,可能影響市民荷包,但相信內地內需市場成長仍然不會停下來,雨潤(01068)、統一(00220)都是筆者至愛,即使目前估值有點高,但希望明年首季之後,能夠有較低的入市價出現。
另外,上周六提過的思捷(00330),因歐洲市場最差時間已過,加上新管理層也意識到中國市場的吸引力,不惜高價回購內地合營業務主導權,估值處於歷史低位,50元左右是值得考慮的選擇。
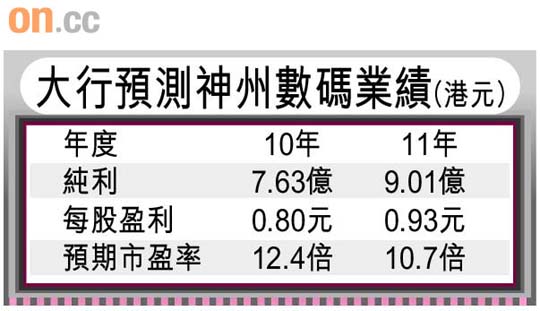
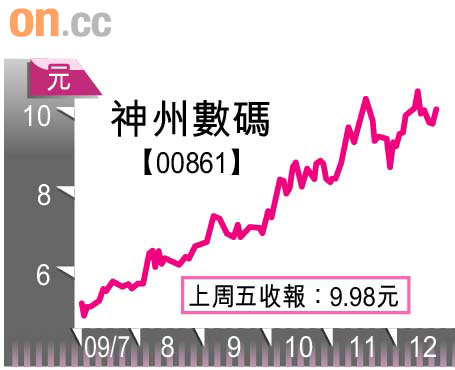
最後,中國企業於資訊科技投資上的花費增加,相關股份估值仍然合理,是一個未被完全開發的寶庫,內地最大IT軟硬件供應商神州數碼(00861),股價今年升了不少,然而預期增長幅度驚人,會是行業中首選。