本文重點
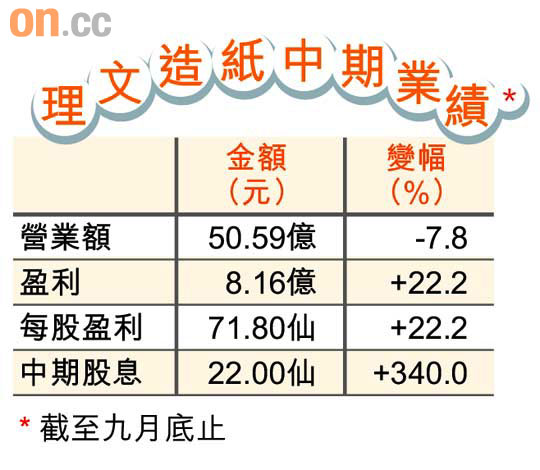
理文造紙(02314)公布中期業績,截至今年九月底止,盈利增22.2%至8.16億元,半年盈利創歷來新高,每股盈利為71.8仙,較市場預期佳,中期股息增340%至22仙。該公司表示,內需市場持續增長,預期未來十二個月紙品價格仍會上升,同時加快償還債務,預期二○一一年三月底止年度債務比率降至46%。
股價嘯後最高
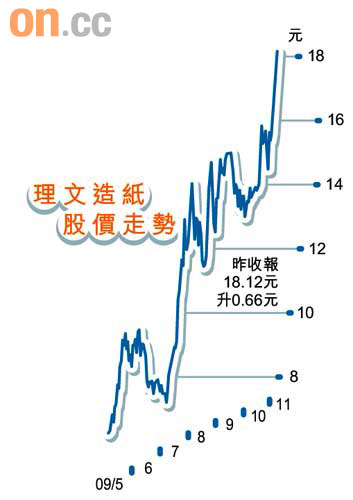
該股昨日走勢跑贏大市,最高曾見18.58元,創金融海嘯後新高水平,收報18.12元,升3.78%。
該公司期內營業額減7.8%至50.5億元,盈利增22.2%,首席執行官李文俊表示,半年盈利創歷史新高,佔營業額96%的箱板原紙銷售量,按年升25%至182.9萬噸,盈利大增由於公司減少營運成本,優化造紙機使產能增加。他指出,公司計劃明年底前開動第15及16號造紙機,產量由455萬噸至545萬噸,預計今年度全年的銷售量達370萬至380萬噸箱板原紙,去年全年銷售量為299.6萬噸。
負債率冀降至46%
另外,他指出,內銷佔整體業務七至八成,內需市場持續增長,期內,紙品平均價格每噸為2,669元,每噸賺472元,整體毛利率為24.6%,已回復金融海嘯前的水平,預期未來會維持現有水平。
至於償還債務方面,李氏表示,今年九月底止負債比率降至66%,遠低於三月底止的81%,公司以每年減債10億元為目標,公司會加快償還債務,預期二○一一年度負債比率降至46%。他指,暫時未有集資需要,還債所需金額來自公司盈利。而該公司大派中期股息,主要是去年度沒有派股息,今年度中期派息只是回復正常。
毛利速恢復 德銀叫買
另外,德銀發表研究報告預期,理文造紙毛利於過去半年已快速恢復,其股價較同業玖龍紙業(02689)便宜,首度予「買入」評級,目標價21.4元。德銀預期,理文造紙今年度純利有機會升三倍至12億元,毛利率可望由去年金融海嘯時的11%,回升至22%的水平。