基於未曾與海外上市公司作比較,唔知「好嘢唔益人」心態是否港股特產,但一家企業選擇在股票市場上發新股集資上市,講到底,大股東只不過失去一點點私隱,包括將成盤數攤出嚟畀核數師及股東過目,但企業知名度提升,借貸成本自然減低,更重要係多印幾張「公仔紙」成本有限,但就可以輕鬆獲得資金,南征北討擴大業務版圖。
試想想,當小股東願意以盈利二十五甚至三十倍買其股票,這幾乎是無成本的資金,只要在私人市場尋找五至八倍PE的投資,已立時能夠令公司盈利及股東回報提升。
管治優良堪信賴
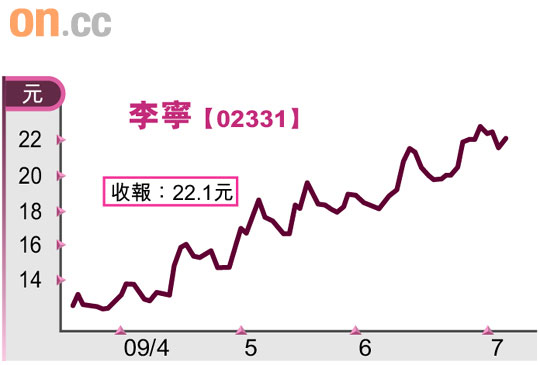
享有高銷售及盈利增長,兼且股東資金回報率持續有改善的中國運動品一哥李寧(02331),在筆者眼中絕對是一家管治優良兼值得信賴的企業,自○四年以2.15元上市至今日股價收報22.1元,五年前認購的小股東,回報已超過十倍。
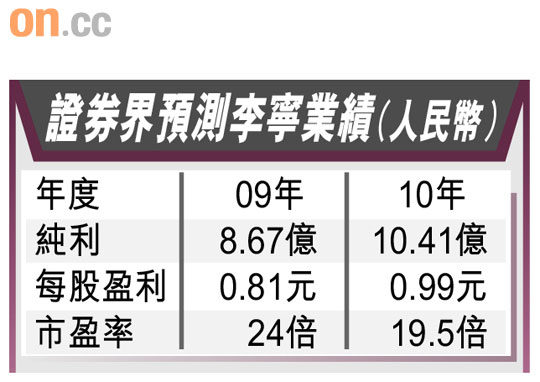
李寧市值230億港元,去年獲利7.21億元人民幣,市盈率高達二十八倍,要保持優勢,管理層需不斷在各個體育領域上擴大版圖,繼去年收購老牌乒乓球品牌「紅雙喜」後,剛剛又以1.65億元人民幣,收購羽毛球品牌Kason,後者主要研發及生產羽毛球拍、運動服裝、羽毛球鞋及羽毛球運動配件等。
收購規模不及市值1%,對李寧屬蚊型交易,故無需披露詳情。大行高盛估計,Kason去年銷售額2.4億元人民幣,盈利介乎2,000萬至2,500萬元人民幣,換句話,作價等於6.6至8.3倍市盈率,唔算太平,但對估值高昂的李寧來說,尚算吸引,對每股盈利也有輕微的增益。
購併態度嫌保守
教人好奇的是,李寧一直沒趁高批股要錢,尤其今日金融海嘯下,唔少歐洲二線運動品牌都有意賣盤,從紅雙喜到Kason的交易規模,管理層對購併明顯是十二分的謹慎,去年傳過收購意大利Lotto,最終原來只押注在二十年品牌代理權。保守無罪,唔「走出去」可免行差踏錯,當然也可能是公司自視極高,本身品牌與市場深度足夠發展,但筆者覺得空有龐大溢價不用,也是一種資源浪費。
至於話李寧股票值唔值得投資?老實說,筆者只會在大跌市的時候想起佢,太平盛世時,就總覺得它太貴。