國務院繼原則上通過《江蘇沿海地區發展規劃》後,內地近日有報道指《遼寧沿海經濟帶發展規劃》已經上報,有望在近期推出。單看以上規劃名稱,不難令投資者聯想到內房股─沿海家園(01124),雖然其發展項目絕對不單止針對沿海城市,但集團的確有多個項目位於蘇州及遼寧等地,有望受惠。
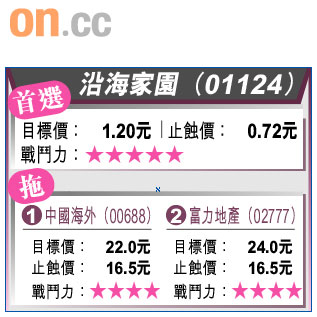
此外,其○八年九月每股資產淨值逾1.21元,與現價0.81元仍有逾33%的折讓,而環顧現時大部分內房股與每股資產淨值已經有數倍溢價相比,沿海家園股價實在過分低殘,在追落後之下,有機會上試1.2元水平,上望空間逾40%,屬股膽之選。
沿海家園在內地的發展布局全面,當中包括上海及北京等一線城市、成都及武漢等二線城市,以及瀋陽、鞍山及蘇州等未來中央大力發展的沿海省市區域。集團基本因素甚佳,除連續五年錄得盈利外,其手頭土儲有近400多萬平方米,足夠未來三至四年發展,而內地地價回升,亦使其土儲價值水漲船高。
此外,集團其中一位個人大股東在五月中,以每股平均價0.8元,大手增持集團近9,000萬股,反映對集團信心十足。其股價已在0.8元附近橫行近月,相信收集已近完成,現水平值博率甚高。
由於內地通脹未有升溫,相信息口中期仍然會處於低水平,所以全面睇好內房股表現,配腳就選擇內房龍頭企業中國海外(00688),以其發展規模之大,相信受惠內房回暖更為直接。其次走勢再現突破的富力地產(02777)亦要留意,不排除可上試24元水平。