醫保賠唔足賴通脹 議員轟欠透明
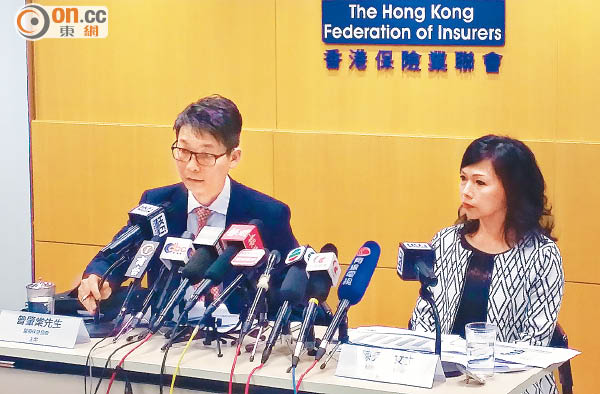
【本報訊】買保險「賠唔足」,消費者被迫加保。香港保險業聯會發表二○一三年醫療保險索償數據,住院索償所獲的賠償金額比率(償付百分率)較一二年下跌一至兩個百分點,但日間手術賠償金比率上升一個百分點。醫療保險協會主席曾肇棠表示,比率下跌因醫療通脹增加,但保費無加,呼籲市民按保額選擇合適的醫療服務。立法會議員郭家麒批評保險公司「賠幾多」不透明,「賠唔足」不應只歸咎醫療成本。

保險業聯會最新調查發現,醫療保險「賠唔足」的情況愈來愈多。
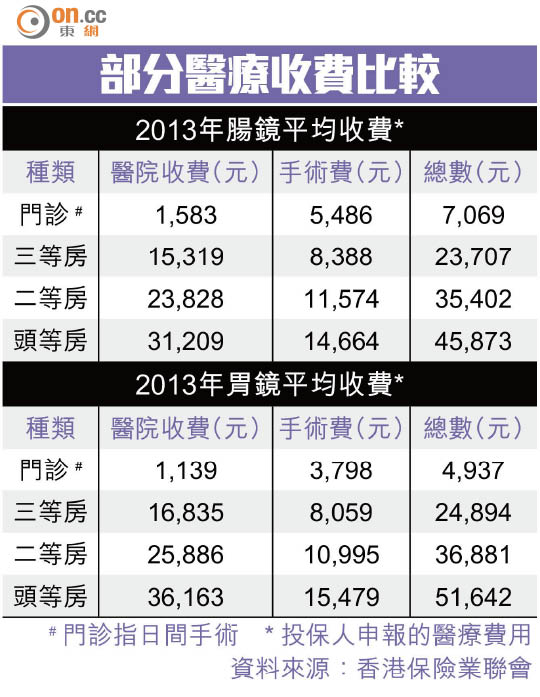
部分醫療收費比較
調查包括十八間醫療保險公司,市場佔有率達八成。結果發現,投保人入住頭等病房,住院償付百分率下跌一個百分點至六成三;二等房、三等房及公立病房均下跌兩個百分點,分別至七成七、八成及七成四。以二等房為例,同一份保單於一二年,投保病人支付每百元醫療費用,可向保險公司索回七十九元,一三年只獲七十七元。日間手術償付百分率則由八成三上升至八成四。曾肇棠說,償付百分率下跌主因是醫療通脹,保單保額不足應付。
促設獨立機構仲裁
醫療改革專責小組副主席陳秀荷說,一三年的住院保險索償中,多達四成為胃鏡及腸鏡檢查,較一二年急升兩成六。投保人選擇在醫院做胃鏡及腸鏡檢查,費用不菲。腸鏡檢查在門診以日間手術進行,平均收費約七千元,但在私院三等病房,平均收費達二萬三千多元,是門診的三點四倍。
她說,若市民採用日間手術,明顯較有效控制醫療費用,日間手術的償付百分率亦較高。
郭家麒反駁,不少保單要求投保人入院過夜才獲賠償,是保險公司的框架造成不必要的留院,推高醫療開支。他承認,私院年年加價是事實,但保險公司賠償機制不透明,行政費、佣金等每間不同,「賠唔足」的原因消費者根本無從稽考。本港需要獨立機構訂立不同治療及病症的合理賠償金額,發生爭拗時仲裁,才可解決問題。