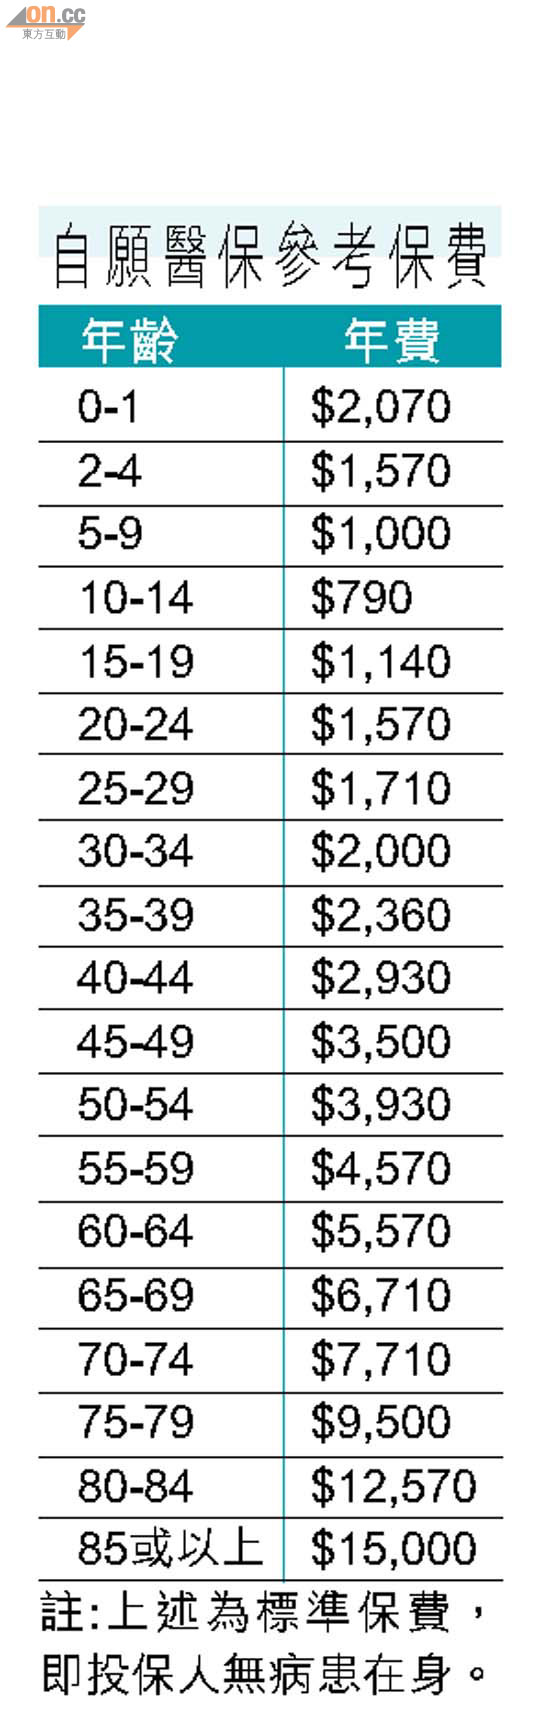
自願醫保計劃標榜長期病患者可受保、設七折的無索償折扣,並為高風險人士設高風險分攤基金等,表面上讓所有人受惠。但主要的推銷對象只為有能力的健康及中產人士,計劃表明六十五歲或以上人士投保,因屬高風險一族,保費無限,擺明將長者踢出局。保費隨年齡增加,亦非百分百賠足,市民要按比例作共同付費;另可選擇再付免賠額(墊底費),讓保費即時減低,但索償需墊底。
難保證不會狂加保費
醫療成本與日俱增,惟計劃無提及通脹後,會否增加保費及加幅。周一嶽強調,醫保賣點是要求保險公司呈報計劃成本、索償及開支,「若多啲公司參加,市場有競爭就唔會亂加價」,形容為有「牙力」的監管機制。但當局到底如何保證保險公司不會「狂加」保費,以免市民上賊船,周一嶽卻無正面回應。
周一嶽表示,若獲三十萬人參加,自願醫保便能運作,初步估計參加人數介乎三十萬至五十萬。他解釋,五百億元基金可作三個方向用途,包括為高風險人士墊底、首次參與人士有七折優惠,及退休人士續保有保費折扣等。但細節內容,到底每人可具體獲資助多少金額,需取決於多少健康人士或高風險人士參加,因應分攤風險作補貼,亦待諮詢市民,收集意見後再決定。諮詢為期三個月至明年一月七日,若獲得社會支持,預計最快二○一三年立法,一四年推出。
被指糖衣毒藥為卸膊
醫融方案拖拉多年,周一嶽昨表示,對今次計劃有信心,「無打算返轉頭」,亦不會因二○一二年政府轉屆而停止,但承認要市民長遠買醫保並不容易。他直指,本港醫療架構被扭曲,公營醫療壓力沉重,私家服務收費亦激增。過去五年,本港醫療開支每年都有雙位數增幅,由醫保支付的醫療開支每年飆升逾一成七。他說,若不推出自願醫保計劃,情況只會惡化,強調「政府唔可以完全唔做嘢」。他希望推行計劃後,每年三百億元私營醫療開支中,其中一百億至二百億元資金受管制,令醫療通脹情況減低。他強調,推出自願醫保後,公營醫療的承擔只增不減。
郭家麒認為,投保人日後用私院服務亦只屬次一級,因私院會將貨就價,服務質素不會好,批評自願醫保只是政府「卸膊」和補貼保險公司的「糖衣毒藥」。香港長者權益協會總幹事李立航批評,最需要醫療服務的長者無力投保,變相用五百億元貼中產買保險。