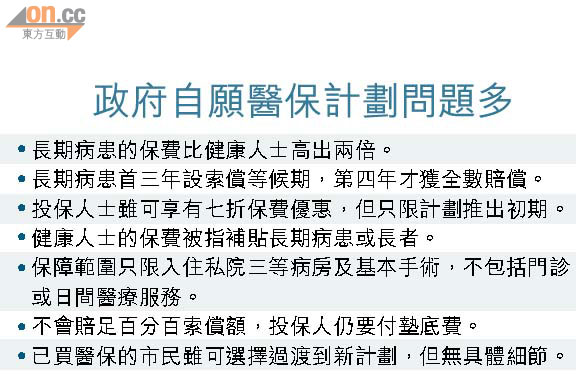
消息指出,預計參加市民每月保費為數百元,如二十至三十歲壯健人士每月交百多元,六十五歲或以上約四百五十元,長期病患者約一千三百元。保險公司不能拒絕長者及長期病患者投保,亦不容許於索償後大幅加保費。雖然當局撥出五百億元基金作投保優惠,但計劃的保障範圍有限,只包括入住私家醫院三等病房及基本手術服務,若賠償非十足,市民要付墊底費。
中產之聲主席李子榮稱,計劃無法吸引中產人士,「政府缺乏長遠誘因,如保費可作免稅額用,去吸引市民恒常買醫保。當用完五百億,計劃就注定失敗」。他擔心,長期病患者、低下階層人士或長者無力買醫保,加上保障範圍有限,他們只能繼續留在公營醫療系統。
保障有限變相再徵稅
已購買醫保人士亦無誘因過渡至當局的方案,若當局無法吸引一批未買保險的健康人士參加,計劃最終會因投保人數不足,無法分擔風險而擱置。他建議當局多收集社會不同意見,分析計劃可行性。
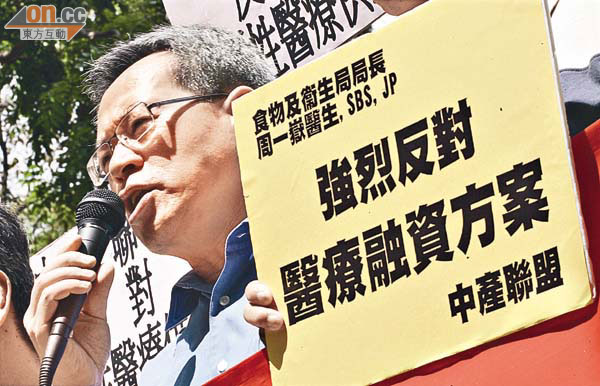
蔡堅說:「市民繳交稅項已涵蓋公營醫療開支,醫保計劃仲要健康人士倒貼長期病患者,咪等同第二次交稅?加上賠償額唔係多,點吸引市民參加或轉保單呢?」他認為做法並不公平,促請當局檢討。
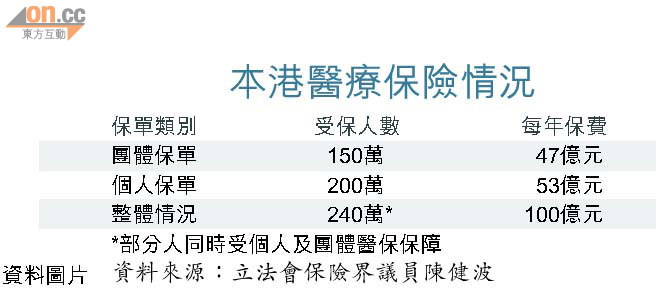
港人現時每年所供的醫療保費達一百億元,涉及二百四十萬人,個人保單佔五十三億元,其餘為團體保單如僱主為僱員購買的保險。保險業聯會醫療保險協會前會長陳秀荷稱,要待當局推行計劃,才會制訂保單過渡安排,暫無具體內容。
糖衣陷阱保險界得益
關懷香港召集人郭家麒批評政府為踢走公營醫療重擔才強推計劃,得益者僅政府及保險界,受害者最終只有市民。他認為,政府標榜保費便宜,為「糖衣陷阱」,以月入僅一萬元的四人家庭為例,每年整體保費至少達六千元,無力交保費的市民繼續留在公立醫院,一旦政府藉詞縮減資源,病人便受害。
立法會保險界議員陳健波表示,政府的醫保計劃保證續保,又不會拒絕長者及已患病人士投保,即使有索償亦不會大幅加保費,相信可吸引不少市民參加,或已購醫保人士轉投當局的計劃。