大行報告:聯通業務狀況改善
滙豐證券發表報告指,中國聯通(00762)去年業績遜色,但符合預期。隨着其4G業務增長勢頭在今年首兩個月見改善,料今年的每月每戶平均收入將錄得增長。同時,聯通利用現有基建以加快網絡部署,可令資本開支下降,而折舊亦可被鐵塔租賃費用上升所抵銷,預計其業務狀況將有改善,故維持其「買入」評級,目標價由12.7元上調至13.7元 。

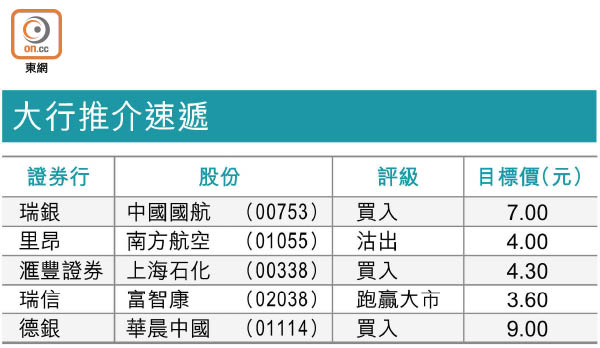
大行推介速遞
該行認為,聯通去年的資本開支為750億元人民幣,大幅低於該行預測,為正面的信號。聯通與中電信(00728)去年十一月訂立的網絡共享協議,雙方加強合作,故調整對其成本預測。
報告引述其管理層指,無線網絡平均日常服務收入自去年十二月起按月上升。其固網業務仍然穩固,該行預計該業務今年將有低單位數的增長。受惠於集團減少資本開支的策略,該行預計,集團今年的現金流將有大幅改善。另外,集團接近全部以外幣為主的債務已在去年底償還,可帶動今年的財政成本有顯著改善。