大行報告:比亞迪審慎樂觀
德銀發表研究報告指,去年第四季中國新能源車銷量按年上升4倍,比亞迪(01211)亦有受惠。期內,其新能源車銷售按年上升2.3倍,帶動總收入按年上升77%,令市場對於集團的盈利前景更加樂觀。

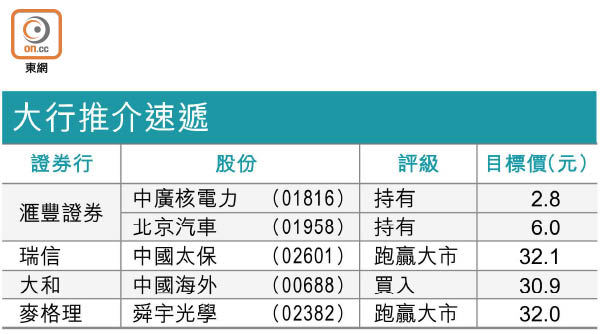
大行推介速遞
該行維持對電動車發展前景正面的看法,但同時指出新能源車相關政策存在不確定性。基於認為比亞迪今年首季的盈利潛在按季下降的風險,故維持其「持有」評級,目標價由43.5元上調至45.6元。
報告表示,雖然中國新能源車銷售在今年一、二月份按年上升1.7倍,但較去年十一、十二月份出貨量卻減少79%,主要是由於去年第四季的需求過度透支,以及部分地方政府延遲推出更新的新能源車補貼計劃。
至於比亞迪,今年首兩個月新能源車銷量較去年十一、十二月份低49%,加上傳統汽車銷售疲弱,即使因應手機件業務前景改善,而提高其一五至一七年底每股盈利預測,但該行對比亞迪一六及一七年盈測,仍較市場平均預估低19%及22%。