大行報告:統一盈利能力下降
瑞銀發表研究報告,預計統一企業(00220)飲料及方便麵分部的盈利能力均會下降,加上淨財務成本上升,下調對其一六及一七年盈利預測9%及20%,每股盈利預測則下調至0.2元人民幣及0.22元人民幣,將其目標價由7.23元下調至5.72元,相當於一七年底預測市盈率22.7倍或企業價值(EV/EBITDA)8.7倍,維持「中性」評級。

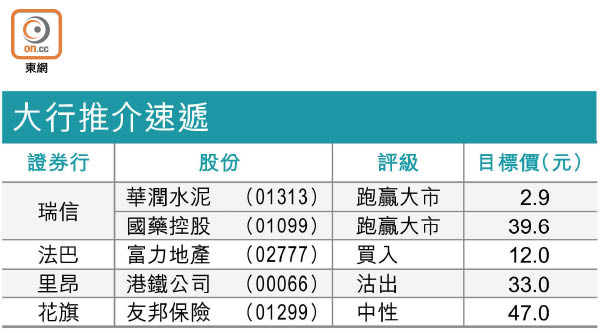
大行推介速遞
該行指,由於統一加緊飲料分部的產品組合升級,以及方便麵分部的價格策略較同業康師傅(00322)優勝,集團去年底除息、稅、折舊及攤銷前盈利的增長,主要是由這兩個分部帶動。該行又表示對其產品升級策略持正面的看法不變。惟同時關注其優質飲料產品的生命周期較短,相信康師傅推出方便麵附屬品牌後,今年起競爭將會加劇。
從往績來看,該行認為統一在飲料產品創新方面,較康師傅優勝,因此有較高的股本回報率(ROE)。惟較短的產品生命周期,令其在配搭產品上存在執行風險。因此,該行對其一六及一七年盈利預測亦較市場平均預估低12%及22%。