大行報告:光大國際盈測下調
摩根大通發表報告,預計中國光大國際(00257)的生物質項目分部將錄得高增長,但今、明兩年的建造服務業務收入料會下降,該行下調其一六及一七年底每股盈利預測13%及11%,目標價由15元下調至12元,維持「增持」評級。
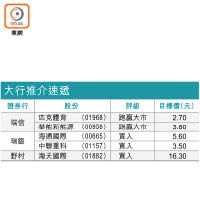
大行推介速遞
雖然報告預期,在高基數效應以及新項目存在不少競爭的影響下,光國的增長將放緩,但強調集團的項目組合及資產負債表強勁,故有跑贏大市的潛力。該行又指,其現價市盈率為13倍,往績平均19倍,現時的估值合理。光國擁有190億元人民幣的項目組合,相當於四年的資本開支,可支持集團維持穩定增長至一九年。
光國的綠色環保分部中,大部分為生物質項目,該行預計,由一五至一八年,該分部的每股盈利複合年增長約為50%,集團有計劃在市場較為穩定後,將綠色環保業務分拆上市。另外,由於只有大約50%的生物質項目可計入建造服務收入,該行預計,將令光國一六至一七年底的建造服務收入增長下降。