大行報告:華電福新前景嚴峻
大和發表研究報告指,華電福新(00816)現價估值為一六年底預測市盈率5.3倍,看似便宜,但關注其巨大的資本開支計劃,或會導致其現金流的狀況惡化,集團的煤電及風電業務會面對嚴峻的一年,故將其評級由「跑贏大市」下調至「持有」,基於認為其風電及煤電利用率將下降,分別下調其一六及一七年淨利潤預測12%及9%,目標價由1.75元下調至1.7元。

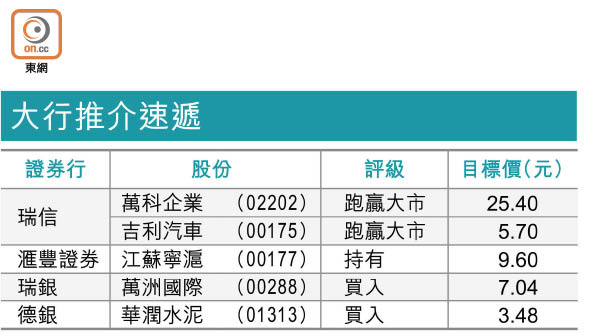
大行推介速遞
華電福新股價在上月中由谷低反彈46%,該行認為目前有兩項樂觀因素。一為兩會期間政策持續大力支持再生能源,二為該行認為風電的利用率長遠將復甦,並可反映在股價上。
該行預計,華電福新一六及一七年底風電利用小時為1,703小時及1,746小時,低於一五年底的1,775小時,主要是受到限電的影響。內地公布再生能源比例標準,風電行業長遠有更健康的發展,但該行認為風電場營運商的盈利能力未來一至兩年仍然存疑。預計一七年下半年開始,限電將逐步減少,風電利用率才有望復甦。