大行報告:恒安銷售前景正面
摩根大通發表報告,預計恒安國際(01044)去年下半年的銷售表現將較上半年改善,相信隨着新產品推出及更好的渠道庫存管理,衞生巾業務在去年下半年可恢復增長勢頭,並帶動銷售,故重申其「增持」評級,目標價由95.3元下調至82元。

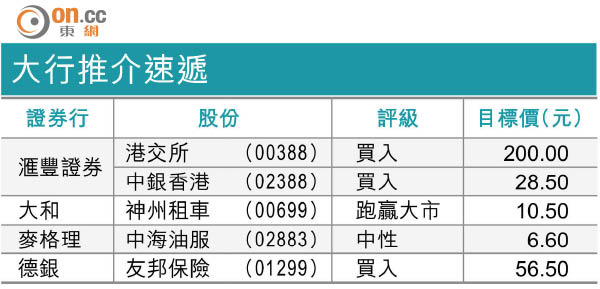
大行推介速遞
該行預計恒安今年的衞生巾業務將持續低雙位數增長,銷售勢頭正面,惟人民幣貶值將影響其增長速度。該行預期人民幣將再貶值8%,因此下調其一六財年盈利預測8%,若以港元計算,一六年預測盈利則有7%的增長。如撇除匯兌的影響,估計衞生巾業務增長可達12%,而紙尿片業務在平均售價帶動下,亦可回復高單位數增長,其一六財年銷售增長可達9%。
恒安股價去年十一月中至今已調整了20%,現價一六年底預測市盈率19倍,為五年低。不過該行認為,其盈利增長勢頭將放緩,未來三年的盈利複合年均增長率僅有低雙位數增長,較過去五年平均的13.5%遜色,主要受中國的需求疲弱拖累。