大行報告:歐舒丹評級上調
瑞信發表報告指,歐舒丹(00973)一六財年第三季業績符合預期,銷售按年增長10.5%,至4.38億歐元,主要由法國及巴西市場帶動。歐舒丹現價市盈率16倍,該行相信其盈利風險及零售業低迷等因素大部分已在股價上反映,故將其評級由「跑輸大市」上調至「中性」,目標價維持14元。

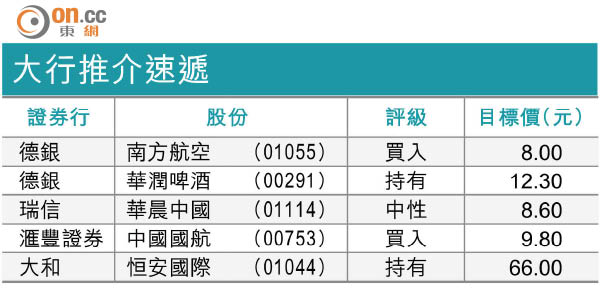
大行推介速遞
受惠歐洲及巴西市場銷售表現理想,歐舒丹一六財年首九個月銷售增長維持平穩,按年增長5.8%,而同店銷售增長則輕微增長至1.8%。該行預計歐舒丹第三季銷售增長約6%,較第二季的約4%有改善。
在各個市場當中,法國的銷售增長在第三季增至15.2%,雖然去年十一月發生恐襲,但由於聖誕假期及電商的銷售強勁,以及與知名品牌Pierre Hermé合作見成效,令銷售表現突出。而在巴西市場,由於價格上升、電商銷售強勁及網絡擴展,首九個月的銷售增長加快至11%。不過,強勁的銷售被日本市場表現抵銷,預計銷售增長減慢至2%。
香港及中國市場的銷售則未見築底迹象,同店銷售增長維持負數,預計第三季將維持負16至17%。歐舒丹縮減在美國市場的推廣,以維持盈利,但拖累了銷售增長勢頭。