大行報告:新地已屆買入良機
德銀重申給予新鴻基地產(00016)「買入」的投資評級,主要是其估值已回落至吸引的水平,市帳率處於歷史低位0.5倍,是良佳的買入價,十二個月目標價定在99.2元。

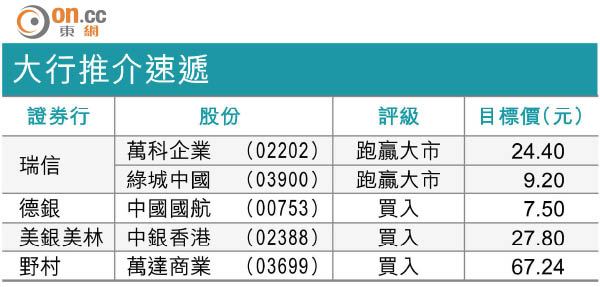
大行推介速遞
該行報告指出,經歷今年首三周的顯著調整後,新地估值已反映未來三年香港樓市最悲觀的前景。參考對上一次樓市的下跌周期,即使現時行業尚處跌勢,但估值已回落至接近底部區域,是良佳的買入機會。
香港樓市對上一次下跌周期在一九九七至二○○三年,由頂峰到最低潮,住宅樓價下跌了67%,零售及寫字樓租金則分別下跌41%及82%。在這六年期間,新地股價較每股資產淨值介乎折讓53%到溢價14%,市盈率介乎7倍至30倍,市帳率介乎0.53倍至2.02倍。
為反映香港樓市進入全面下跌周期,再基於新修訂的每股資產淨值預估132元,該行已將新地一六至一八年度盈利預測下調9至39%,特別是在發展物業毛利率及租金收入較低下,預計一七年度核心純利將下跌31%。