大行報告:中鐵收入維持平穩
滙豐證券發表報告指,由於目前未見中國會提升基建投資,以及推出一次性的刺激措施,因此預計中國中鐵(00390)一六年新增合約及收入增長將維持平穩,而中國潛在減息機會,一旦落實,對其盈利增長有幫助,故維持其「持有」評級,目標價下調至5.8元。

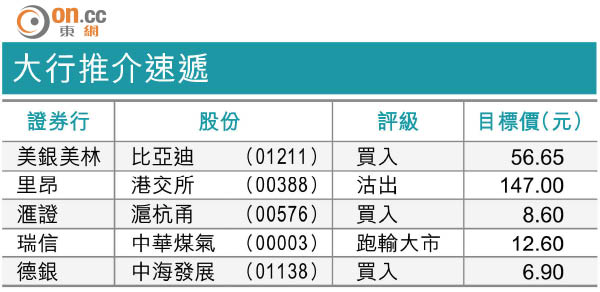
大行推介速遞
中國鐵路總公司公布一六年鐵路基建投資預算,金額為8,000億元人民幣,該行認為符合預期,並預計「十三五」的鐵路基建投資與「十二五」相若。內地鐵路項目及海外項目是增長最多的部分,不過,中鐵的財務槓桿比率高,阻礙了集團捕捉潛在的機會。整體而言,該行預計集團一六及一七年在新增合約方面均沒有任何增長。
該行有分析認為,中國在今年將減息50點子,由於集團大部分債務以人民幣為主,可受惠於減息,因此該行提升對其一六及一七年每股盈利預測3%及2%。