大行報告:旺旺盈利預測下調
美銀美林發表報告,認為中國旺旺(00151)去年底銷售表現疲弱,加上目前人民幣貶值及去年有效稅率提升,因此下調其一五至一七年盈利預測10至11%,目標價由6.5元下調至5.5元,由於未有利好因素出現,重申「中性」評級。

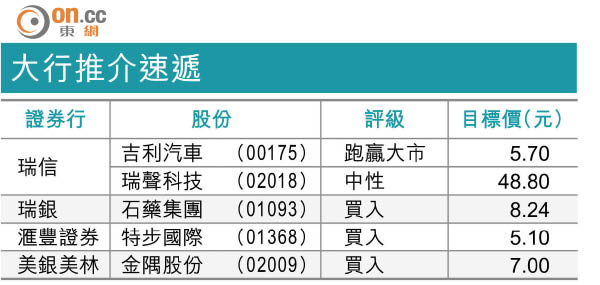
大行推介速遞
雖然人民幣貶值及稅率提高令旺旺的盈利下降,但該行認為今年仍有一線曙光。旺旺計劃集中資源,在今年只推出幾款新產品,包括兒童乳酸菌及益生菌飲品,預計可對銷售有5至7%的貢獻。另將擴充其「格格旺」銷售點,由去年的5,000個增至今年的40,000個,預計可提升銷售2至3%。
該行又指出,恒天然奶粉價格去年按年下跌40%,加上庫存滯後,預期今年旺旺的成本可再按年下降20%,假設其他因素不變,料可提升其毛利率260個百分點。旺旺在去年第三季削減銷售隊伍人數,由2萬人減至1萬7千人,料有助降低其工資成本20個百分點。預計在利潤擴大180個百分點帶動下,其一六年除稅後淨利潤有10%的增長。