投資SUN角度:資源股國策護身
二○一六年首周中港兩地股市大幅低收作結,跌市的成因錯綜複雜,人民幣貶值及熔斷機制只是觸發點,經濟疲弱才是底因。在預期今年上半年內地經濟數據消息偏淡,經濟結構性改革持續,新的增長點有待發掘下,股市繼續反覆尋底的機會大。

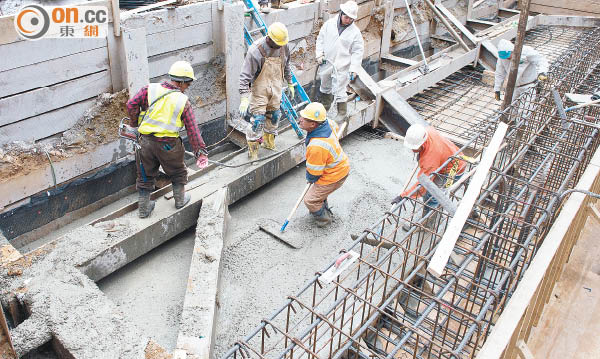
水泥業的減產進度,相對其餘資源類別理想。(資料圖片)
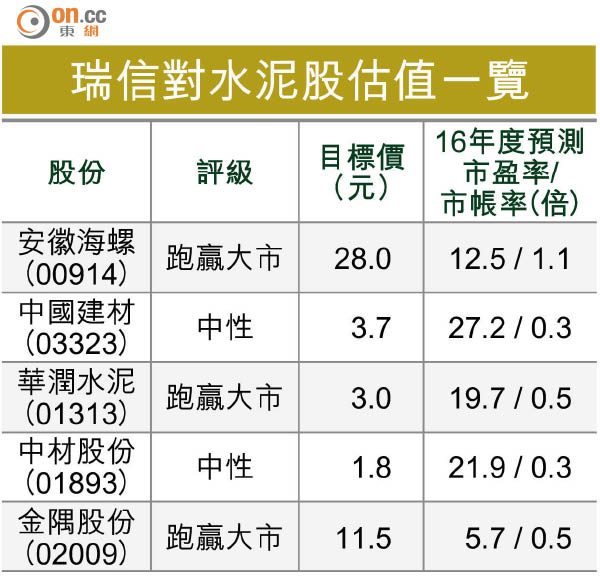
瑞信對水泥股估值一覽
仍在魚缸打滾的股民,惟有依靠「國策」護身,上大人提倡今年要做好「供給側改革」,並提出「化解過剩產能、降低企業成本、消化地產庫存、防範金融風險」四個殲滅戰,或有助一批長期逗留ICU(深切治療部)的資源股釜底抽薪!
鋼鐵、煤炭、水泥、電解鋁、平板玻璃等都是產能過剩較嚴重的行業,相關股份股價已低迷數年。最近人民幣貶值,對資源股估值更添壓力,故此類股份估值予人積重難返之感,被股民戲稱為逗留深切治療部的「ICU股」!今年能否藉中央推動改革而出生天,頓成市場焦點!
神華具龍頭優勢
上周兩地煤炭股確曾見到逆市異動之象,上周五市況反彈,煤炭股彈力十足,其中神華(01088)成交更超過5億元,人氣旺盛。
看行業數據,去年首十個月,全國規模以上煤炭企業利潤同比下跌62%,國有煤炭企業整體由前年盈利300億元人民幣,轉為虧損223億元人民幣。企業應收帳款增加,融資難度加大,資金周轉緊張,減發欠發工資及欠社保問題頻生,顯見行業正處水深火熱之中。
為解決問題,據發改委官員的解讀,「十三五」期間,煤炭行業的發展將側重「嚴控增量、優化存量」,引導劣質煤產能有序退出,總量上則嚴控新增產能,結構性新增產能要為退出的產能埋單。
目前神華利用超低排放燃燒技術和環保技術,來減低排放及空氣污染,同時爭取煤電成本低於燃氣發電;其煤炭開採成本目前是全球最低,有望成為這場「供給側改革」的贏家之一。
神華上周股價曾創逾五年新低後反彈,目前尚難估底,但站在長線投資角度,認同產業改革方向,這隻龍頭煤炭股還是有留意價值,特別是公司兼營發電業務,擁有較完善的產業鏈,財政狀況亦是三大煤炭股中最強。
策略上,適逢首季初人民幣匯率波動,進一步拖低資源股估值,加上煤價及電價下跌,預期三月份公布的去年度業績及今年首季數據都難睇,全年的低吸時機,好可能在次季初出現。
水泥行業的減產行動起動得較早,較積極落實年度減產的要求,故相對而言是較可取的資源股類別,亦是「供給側改革」概念股中,較為值博的股類。
根據發改委數據顯示,去年十一月,全國水泥產量同比下降6.6%,降幅同比擴大2.6個百分點,商品混凝土產量增長0.4%,增速同比回落4.1個百分點;首十一個月全國水泥產量21.4萬噸,同比下降5.1%,可見行業整體大環境仍然嚴峻,幸好作為主要成本的電價及煤價均趨跌,減輕經營壓力。
水泥股要跑出,就要憑着經營效率、所處地區的供需情況及企業兼併能力等因素。能夠捕捉京津冀一體化發展、兼具成本優勢及兼併力的龍頭水泥股,如海螺水泥(00914)及金隅(02009),有條件跑贏同業。
鋼鐵庫存見紓緩
有色金屬行業自發性的限產保價行動,是歷來最嚴肅執行的一次,全因形勢逼人,尤其是經歷去年美元升值、新興市場動盪,需求疲弱,大宗商品價格迭創六年新低。但展望今年,提振出口不足以抵銷內需疲弱,整體需求面不見會有大起色,企業停產、倒閉是無可避免。
可幸是上月全國鋼材庫存連續第十二周下降,庫存水平同比下降15%,乃○九年二月以來的新低。基本上,鋼鐵業的虧損去年應已見頂,能夠留守到最後一刻,安渡這波結構改革的大型鋼企,將可迎來春天到臨。
建議留意今年首季鋼鐵業庫存情況及工業生產數據是否持續改善,若消息足以支持企業提價,這類股份將現炒波幅的機會。惟考慮到首季的行業數據仍然嚴峻,炒作時機好可能在次季才出現。
個股方面,鞍鋼(00347)及馬鋼(00323)的市帳率均處歷史低位,其中鞍鋼的財務狀況相對健康,而馬鋼則較多受惠高鐵及城軌鐵路等投資,若上半年行業現喘穩信號,兩者均可關注。