大行報告:達利盈利能力良好
美銀美林發表報告,認為達利食品(03799)擁有多元化及多品牌的產品組合、新產品的往績良好,加上公司進一步拓展網上分銷渠道,以及具有良好的執行能力,故首予其「買入」評級,基於一六年底預測市盈率20倍,目標價5.4元,意味現價有三成的上升空間。

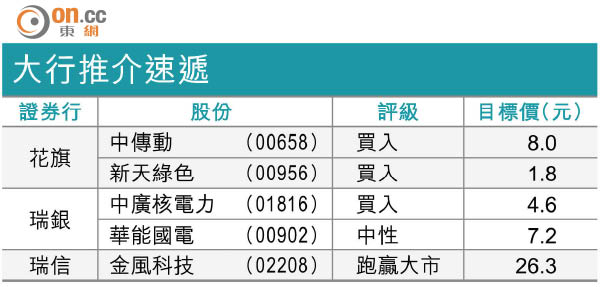
大行推介速遞
該行引述資料指,達利大部分經營分部在一五年上半年平均錄得5%的增長,增長速度較餐飲類、方便麵類、茶葉及即飲茶類快。該行相信,達利的食品較為長青,產品周期較長,料其新產品可帶動一五至一七年銷售增加11%至13%。
另外,預計達利毛利率可由一五年上半年的33.4%,上升至一七年的37.2%。該行又預計,毛利率擴大可抵銷經營開支增加,令一五至一七年淨利潤持平。計及稅率上升因素,預計其一六及一七年的淨利潤率分別為17%及16.8%,一五至一七年的盈利複合年增長率為12%。