回顧與前瞻:中國保七失敗 憂硬着陸
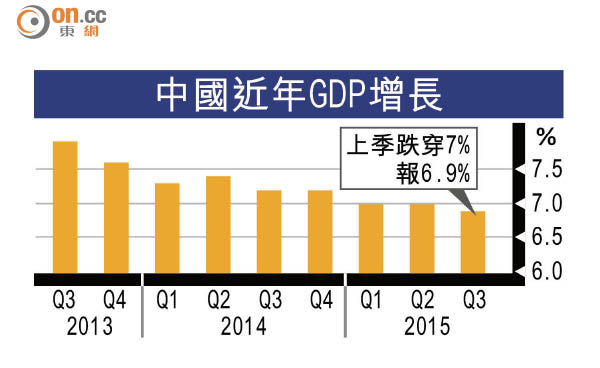
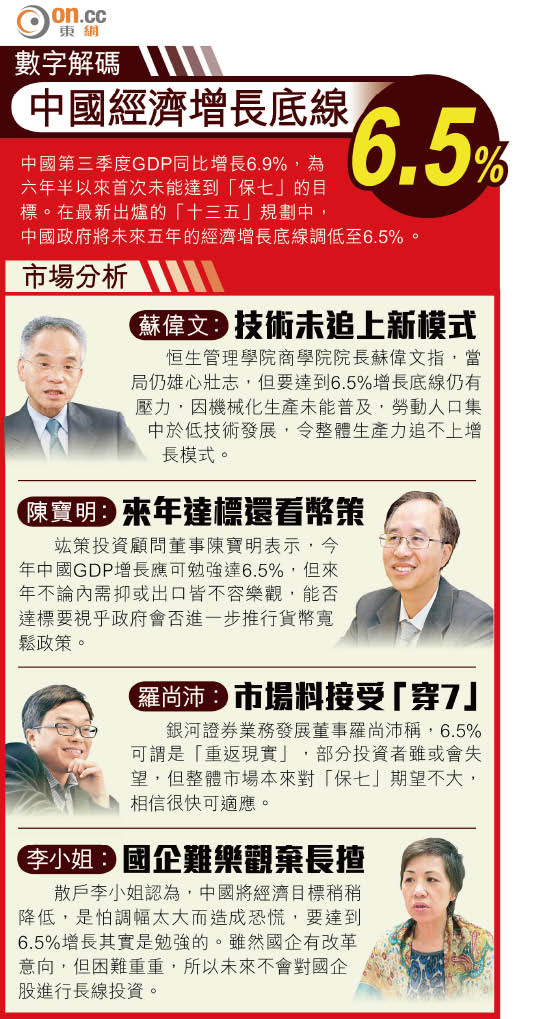
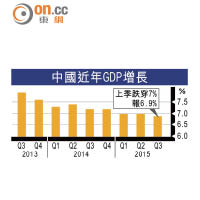
中國經濟的三大引擎高增速年代告一段落!第三季GDP增長穿七,為中國經濟硬着陸增添憂慮。回首中國經濟的轉型過程,反映製造業情況的PMI表現疲弱,顯示製造業急速下滑,八月人民幣突然貶值亦未能有效提振疲弱的外貿數據,「一帶一路」作為另一個希望,是否能夠撐起中國經濟?
中國上季GDP增長跌穿7,令其經濟「硬着陸」風險升溫。
瑞銀中國首席經濟學家汪濤預期,內地經濟會進一步放緩。(資料圖片)
中國官方製造業採購經理人指數(PMI)連續四個月處於盛衰分界線50之下,十一月為49.6,為三年新低水平。值得一提的是,構成PMI的五個分類指數之中,新訂單、從業人員及原材料庫存三個指數均低於50,可反映製造業市場的需求回落、用工量減少、採購活動並不活躍。
谷內需 冀變消費大國
PMI作為全球通用的宏觀經濟走勢先行指數,與經濟周期息息相關。今年一、二月PMI首跌破50,其後五個月均回升至臨界線之上,最高亦只有50.2,八月起又回落至50以下。對比前兩年一直處於50以上的擴張狀態,反映製造業跌勢難挽。根據國家統計局第三季GDP數據,製造業佔比正在下降,但仍佔40.6,中國經濟仍有很大部分依靠製造業。
經濟數據環環相扣,受全球貿易不景氣拖累,中國外貿數據持續呈跌勢。十一月進出口總值2.16萬億人民幣,按年跌4.5%,而進、出口分別下跌3.7%和5.6%。過去十一個月中,出口數字九個月處於負增長,進口則連續十三個月下滑,反映對外貿易和內需仍面對重重挑戰。
製造業及對外貿易疲弱,工業利潤同時受壓,一至十月工業企業利潤總額按年跌2%。與前幾個月相比,投資收益、匯兌損失和石油特別收益金等波動因素影響減弱,導致利潤下降的主因是產品銷售進一步下降、成本和費用上升,當中石油開採、鋼鐵、煤炭等採礦和原材料行業較明顯。在工業利潤下跌的大趨勢下,高技術和裝備製造業反而按年錄得增長,可見轉型升級的行業才能維持優勢。
中國經濟轉型,期望從製造大國走向消費大國,內需是否足以頂上?工業生產者出廠價格指數(PPI)和居民消費價格指數(CPI)反映消費者領域和生產領域的價格走勢。
明年GDP恐僅升6.2%
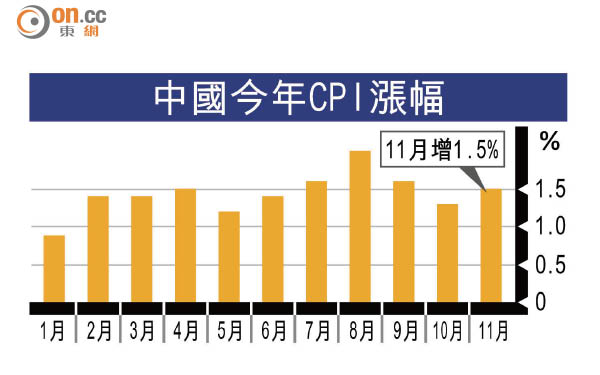
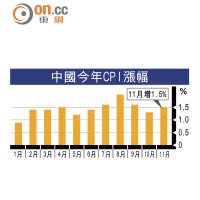
CPI增長今年一月曾降至0.8%,其後回升至1%以上,但只有八月達2%,十一月最新為1.5%,表現宏觀經濟的內需動力仍然較弱,長期處於低通脹水平,或有通縮風險。PPI連續四十五個月按年下降,跌幅由年初約4.3%逐步擴大至八月的5.9%,其後跌幅一直停滯於該水平,十一月仍維持於5.9%,但仍屬○九年十月以來最低值。
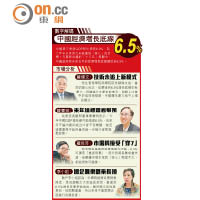
作為全球經濟增長引擎,中國經濟硬着陸的憂慮籠罩各國。瑞銀中國首席經濟學家汪濤預料,明年GDP增長可能下滑至6.2%,因未來兩年房地產庫存高企、工業生產投資下降,經濟會進一步放緩。
國家主席習近平今年初公布「一帶一路」戰略,試圖通過巨額投資沿途發展中國家的基建,拉動中國經濟。
滙豐報告指,中國自○七年起成為全球出口大國,貿易額由當年1.43萬億美元增長逾三成至一五年1.94萬億美元,估計五○年將上升到11.75萬億美元。
「一帶一路」和亞投行等計劃將支持中國基建,料一帶一路促成總投資規模將達1.5萬億元人民幣,促進貿易繼續增長,並擴大中國在國際貿易的影響力。