大行報告:華新能盈利能見度高
瑞信發表報告,認為華能新能源(00958)的產能增長強勁,盈利能見度高,現價一六年度預測市帳率1倍,相信其有良好的風險回報,故維持其「跑贏大市」評級,目標價4.4元。
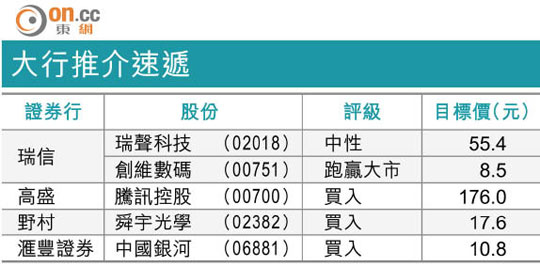
大行推介速遞
對於發改委計劃下調風電上網電價,報告引述華新能管理層認為有違國家十三五規劃加強新能源發展的原意,但認為目前只屬討論文件階段,而按過去經驗,相信最終減價定案會較最初的版本較為寛鬆。
該行預期華新能可超額完成本年度新風電裝機容量1.8吉瓦的目標,管理層亦提高了明年的目標至1.5吉瓦,相信可為一六年度業績提供良好基礎。
華新能一五年首九個月限電率為9%,目標是今年在行業中錄得最低的限電率,管理層表示,由於旗下項目較少處於高限電地區,至於內蒙古地區,隨着更多特高壓輸電設施完成,將有助改善當地的限電情況。