騰訊賺74億 無驚喜
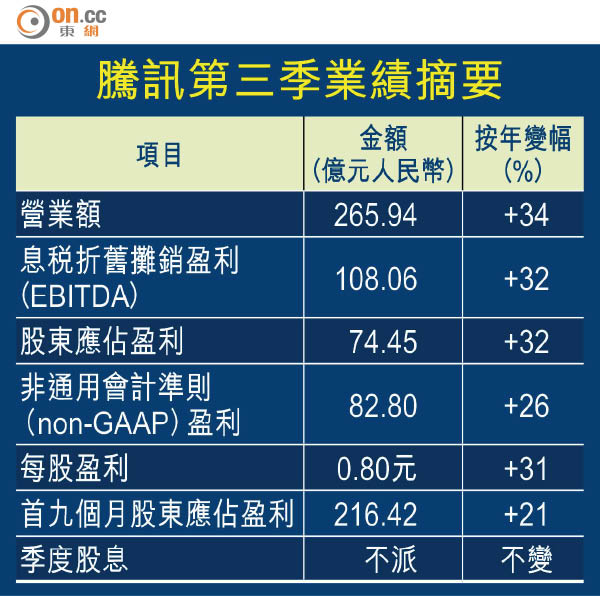
騰訊(00700)截至九月底止第三季股東應佔盈利再創季度新高,按年升32%至74.45億元(人民幣.下同),惟其業績僅及券商預期下限,未能帶來驚喜。有分析員指,為騰訊帶來爆炸性增長的網遊業務正步入整固期,而公司須積極尋求業務的新增長點如視頻業務。
騰訊上季業績符預期。圖為主席馬化騰。(資料圖片)
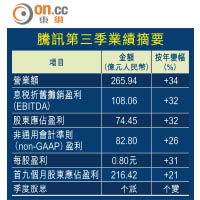
騰訊第三季業績摘要
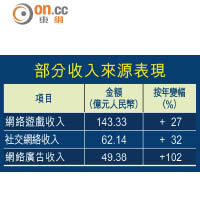
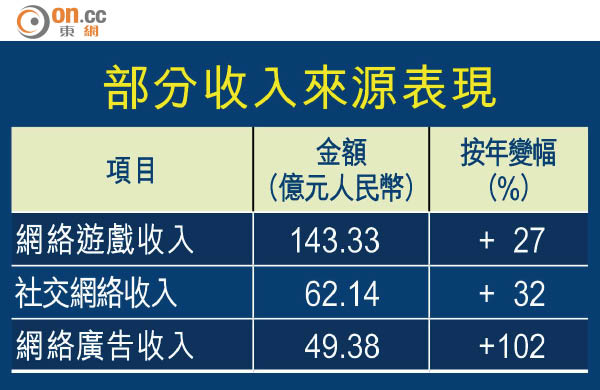
部分收入來源表現
騰訊的季度盈利較市場平均預期的75.05億元略低,季內的非通用會計準則(non-GAAP)盈利按年則升26%至82.80億元,在公布季績前騰訊周二全日跌1.05%,收報150.40港元,而在周二晚美股早段騰訊的美國預託證券(ADR)則升0.5%見151.16港元。
網絡廣告收入倍增
季內網絡廣告收入按年則升1.02倍至59.39億元,網絡廣告中,有超過65%來自移動網絡平台,而來自手遊的收入按年亦增長60%,反映移動平台已成為騰訊季內新增長的動力。
主席馬化騰在業績中指出,剛過去季度管理層透過產品種類的多元化,加快手機遊戲業務的增長,至於在廣告收入方面季內亦維持按年的倍數增長。
管理層在周二晚的電話會議中亦指出,以微信支付及QQ錢包綁定銀行卡的用戶,已突破二億戶關口,成為騰訊未來在相關領域的發展基礎,惟管理層對互聯網金融與微眾銀行下一步發展部署,未有作更具體的交代。
此外,騰訊管理層周二晚會分析員指出,公司與HBO等內容供應商,簽訂多年的視頻內容合作協議,有利騰訊以保護版權方式,拓展新的廣告收入來源。
季績則顯示,季度內騰訊的網絡遊戲收入按年增長27%至143.33億元。微信及QQ等社交網絡業務收入按年增長32%至62.14億元,在用戶方面,騰訊第三季微信及國際版WeChat合併月活躍用戶,按年增長39%至6.49戶,QQ月活躍用戶按年增5%至8.6億戶。
遊戲整固 最大挑戰
對於騰訊季績,信達國際研究部聯席董事趙晞文指出,網絡廣告無疑是騰訊新的業務增長,惟騰訊簽署的內容合作大多數要到明年才生效,其對業績的推動相信需要到一六年首季與次季才可體現。反而網絡及手機遊戲增長的整固,是騰訊管理層當前面對的最大挑戰,此舉或短期令騰訊股價受壓。
比富達證券研究部主管林嘉麒指,騰訊股價已連升多日,料已反映市場對業績預期,騰訊股價在業績後或會調整,跌至148元的20日線支持位。