內地債市過熱 恐爆煲
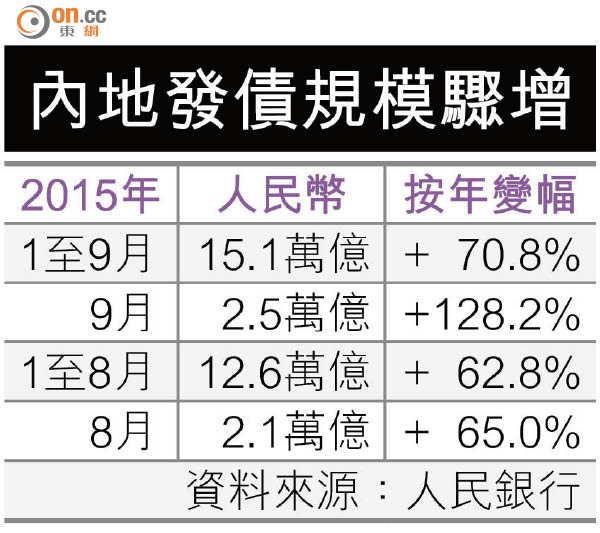
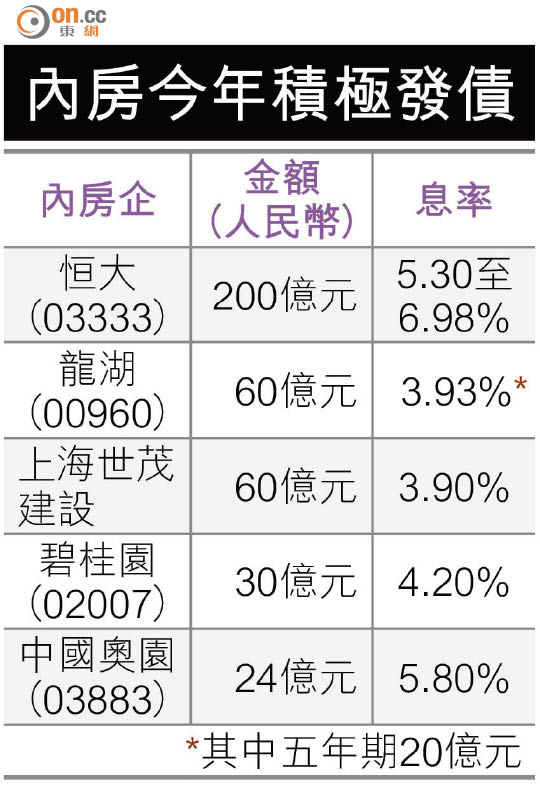
內地「放水」未能救股市,卻炒起債市,令公司債發行量暴增。據人行公布,九月債券共發行2.5萬億元(人民幣.下同),按年增1.28倍。內地上周減息、降準,進入負利率年代,誘發大量資金跑入定息市場,而其他內房企業債備受追捧,市場開始憂慮企業債隨時成金融市場另一「炸彈」,加上近期有兩國企旗下債券傳出違約,令爆煲潮隱現。

內地九月債券共發行2.5萬億元人民幣,按年大增1.28倍。(資料圖片)
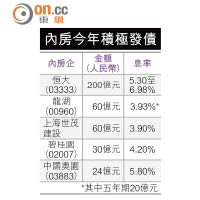
內地股市無起色,債市已成新寵兒。但隨着央企、國企旗下債券接連違約,引發市場對中國債市風險憂慮。有證券界人士指,無論從資金成本、套利空間抑或信用風險,公司債繼續加槓桿套利的價值在逐步減弱。評級機構穆迪更料,明年企業違約案例將增加。
槓桿水平達歷史高位
據統計,由五至八月公司發債量爆增至2,400億元,惟內地接連出現央企及國企債券信用違約事件,令一直被市場人士視為必然的剛性兌付已打破。美銀美林更指,中鋼股份違約事件令市場擔心債市潛伏不穩定的根源,該行亦對債券未來幾個月能否企穩存在一定疑問。
有證券界人士指,內地信貸市場步入轉捩點,以往信貸違約案例非常少,信用溢價失真,但隨着現時債務違約例子增加,溢價幅度及債券評級都有所變更。有中資銀行投資經理指,內地債市已現過熱警號,目前債市槓桿水平為歷史高位,若股市表現向好,一旦新股市場重啟,債市急速增長或到尾聲。
穆迪料中國經濟增長放緩、企業盈利減少、資金流緊張等因素影響下,內銀及公募債市場的信貸風險壓力將升溫,料明年企業違約的案例將增加,但基數仍相對低。
安信證券首席經濟學家高善文更指,在中國經濟轉穩前,債市違約壓力仍會上升,一旦債市泡沫爆破,將影響銀行體系,打擊信貸市場和實體經濟。
另有中資分析員估計,內地企業債中最有機會出現違約問題的是原油及天然氣行業,主要受實體經濟下滑影響,令行業出現產能過剩,即使降低成本亦未能扭轉劣勢。不過「起碼過多一、兩年,公司燒錢燒得七七八八,先會令相關債券出現違約。」
應限制部分企業發債
但東亞聯豐投資董事總經理盧穗欣對債市「爆煲」有保留,並指「內地對發行企業債及公司債都有額度限制,方便監管機構管理、批核,不能亂發債。」加上內地有私募債融資渠道,高風險債券可轉嫁予專業投資者。
中央放寬發債審批並非鼓勵企業增加發債,只是協助他們延長還債期限,「最主要是拖延時間,降低企業融資成本,讓企業可以度過最艱難時刻,做好盤數。」
他又指,中央應限制或禁止非上市或企業質素不夠好的公司發債,讓市場汰弱留強。