大行報告:長汽季績令人失望
摩根大通報告指,長城汽車(02333)一五年第三季業績,毛利及銷量都令人失望,雖然公司管理層就產品策略提供了一些正面訊息,但該行仍對其一六至一七年盈利能力有保留,維持「減持」評級,目標價9元。
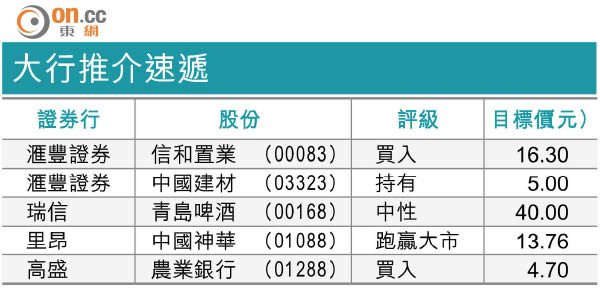
大行推介速遞
該行調低了長汽一五至一七年的盈利預測,至較市場平均預估低約20至30%水平。報告認為長汽的利潤高峰期在一三年,現時正處於下行趨勢,並認為主要競爭對手吉汽(00175)及大眾明年推出的新SUV型號,會更受市場注目。該行預計長汽一七年盈利會減少7%,跟輸市場平均的3%增長。
另一方面,為要配合中國嚴謹的燃料經濟效益目標,該行相信各車廠都要在產品組合中發展新能源車型,而未來五至七年長汽在這方面需投入100億元人民幣作研發,意味由一六年開始,損益表每年要額外作出10至20億元人民幣的開支。