Fundman睇市:南車時代趁低吸
萬眾期待的中國第三季GDP於昨晨公布,雖然6年來首次「破7」,但正如史提芬上周初已話「唔穿6.8%已收貨」,依家直情可當好消息。不過,市場之前升勢早就顯示未驚過,唔「趁好消息出貨」已算萬幸,恒指昨收市仍能微升,而波幅及成交均低於預期。

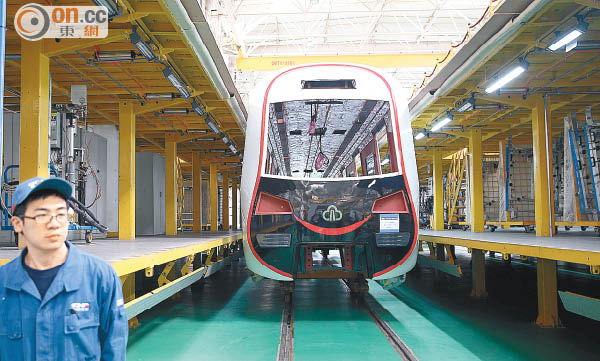
南車時代昨跌至50元後跌幅收窄,顯示有買盤趁低吸納。(資料圖片)
太陽日誌
從數字上看,昨日公布的連串內地經濟數據簡直是大驚喜!因今年第三季是最黑暗期,股災橫跨七八九月,連商業活動和消費亦受一定程度影響,但如此環境竟只較7%目標低0.1個百分點,到第四季「可望」回升至7.1%,全年可啱啱好「保7」。
GDP屬數字遊戲
中國經濟數據已愈來愈假大空,由小數點後已移到小數點前,保7因此實全無難度。由於外貿數字較難造假,所以固定投資及消費兩項不能太難睇,結果九月社會消費品零售額增長10.9%提供最大貢獻,但睇番各零售龍頭股表現又幾難置信,連百勝集團在華銷售亦話大跌,實體店最好的是體育用品股,但銷售增長不過高單位至低雙位數,華潤集團已準備全線關閉旗下便利店VIVO。
恒指昨日波幅不足200點,曾一度跌穿23,000點關口,但有GDP呢個重大事件,波幅已算相當細,且成交更得672億元。這次股市「小陽春」初步目標睇23,500點,本月多次大漲小回,小小調整不足為懼,但亦要隨時執生,不可諗住賺到最盡,最好定下止賺位。昨見濠賭股回吐,中移(00941)今日公布季績前照例有捧場客;周五公布的70大中城市房地產銷售亦值得重視,既然GDP不外是數字遊戲,不如睇住樓市更實際。
中國建築(03311)公布首三季經營溢利上升23%,而早前亦公布首三季新簽合約額為547.2億元,按年增13.46%,已相當於全年目標的78.2%,未完成合約額則相當於去年營業額之3.6倍。集團的業績可算穩定增長,近年股價亦可列入穩定類別,但嚴格而言卻屬「跑輸大市」,只可怪一二、一三年間急升兩倍,已提前透支增長預期。不過經過近兩年股價「整固」後,今年預測市盈率降至不足10倍,已具有一定吸引力。
今年首三季新簽合同方面,包括保障性住房139億元,基礎設施類200億元,香港有118.8億元,澳門有54.6億元。雖然內地經濟放緩,但保障房和基建項目成為新增合約的最大來源,尤其內地積極推動公私合營(PPP)項目,集團今年便首次以PPP模式參與安徽省蚌埠市高速公路項目;而安徽省合肥市安置房項目,成為集團在內地第二宗保障房住宅產業化項目,期望可起示範作用有助全面推廣。
習近平啟程訪英,但市場焦點是炒核電而非炒高鐵,追落後心態較為明顯。高鐵及核電已啟程出海,主打是中國的自研技術及價廉物美,下一個「走出去」的對象可能是飛機,因為國產客機C919首飛在即,客機配備有中國自主研製的故障預測及健康管理系統,但未來會否打破波音及空中巴士壟斷實在言之尚早。
高鐵故事未炒完
高鐵故事其實未完,繼泰國之後,中國再拿下印尼高鐵,但市場反應絕不亢奮,因有「蝕錢搶生意」之嫌,而且鐵路股過去幾年炒完又炒,已到強弩之末階段。即使南車時代(03898)公布第三季業績符合市場預期,結果股價卻大插6%,高盛、瑞信及巴克萊均調低公司目標價,分別至56.3元、75元及70元,只有摩通將目標價調高至86元。
南車時代頭3季賺19.3億元人仔,相對上半年賺12.2億元人仔,盈利保持穩定;但對此類高估值股份而言,業績欠缺驚喜已等於令市場失望。不過,中央第四季通常密集批出鐵路項目以保全年經濟增長,今年亦不例外,早前單日批出6條鐵路總投資額2,700億元人仔,但市場對此繼續全無反應,令人擔心鐵路股變為跑輸大市。
南車時代今年預測市盈率18.5倍,與母公司中車(01766)相若,鐵路股並非前景轉弱,畢竟重組後效應將逐步顯現,打開海外市場亦漸見成績,只不過投資者暫時另有「新歡」,股票始終是輪流炒的遊戲。南車時代昨最低跌至50元後跌幅收窄,顯示仍有不少趁低吸納買盤,不妨暫時在50至60元之間炒住上落先。在博反彈完成後,資金料由低殘股及概念股重回一些較穩健的股份身上。