大行報告:東航基本因素向好
花旗發表的研究報告指,在國際市場增長的帶動下,東航(00670)九月份的運載能力按年升14.5%,運載量按年升16.5%,估計是三大航空公司中增長最高者。雖然該行預計今年第四季行業運載量增長或會放緩,但基本因素仍然向好,故維持東航「買入」評級,目標價7.38元。
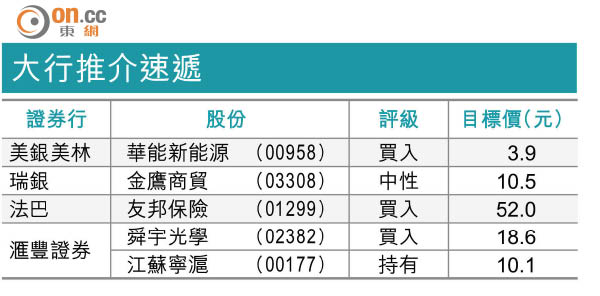
大行推介速遞
今年首九個月,東航的整體運載能力上升12.7%,國際市場維持快速增長,按年上升23.1%,較國內市場9.5%的增長為快,而今年第三季地區市場的ASK(可供銷售座位)則按年下降5.2%。運載量方面,今年首九個月,東航的運載量按年上升14.2%,主要受到國際市場按年上升23.6%的帶動。
展望未來,預期行業運載量增長可能會有略為放緩。不過,該行對行業的供求情況仍持正面態度,預計載運率收益仍然可觀,這個情況更可持續至明年,行業運載能力會有溫和增長,而東航更可受惠明年於上海基地的迪士尼主題公園開幕。