大行報告:華潤電力業務回穩
摩根大通發表報告指,華潤電力(00836)年初至今股價下跌6%,表現落後於部分同業,主要是其錄得煤礦減值、加上業務覆蓋沿海城市為主,市場憂慮其設備使用率下跌幅度較大及缺乏母公司注資之機會。

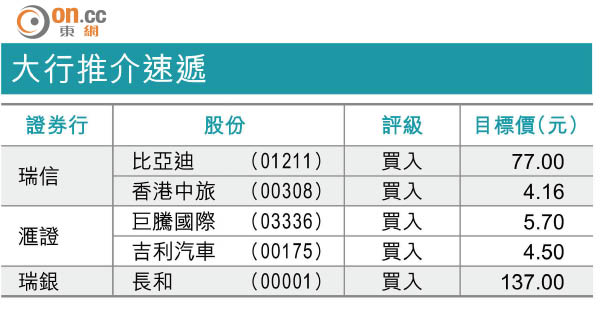
大行推介速遞
不過,該行續稱,由於內地水電發電量較弱、政府推出穩定措施及七月起的較低比較基數,預期潤電下半年火電使用率將轉趨穩定。事實上,潤電八月的同廠使用率按年提升了7.3%。至於秦皇島煤價方面,由上半年的每噸450元人民幣及六月份的每噸400元人民幣,下降至382元人民幣。該行相信煤價將開始穩定,惟預料煤價反彈空間亦有限。
基於上述因素,摩通將潤電一五至一七年盈利預測分別上調8%、6%及5%,目標價由20.8元升至22.5元,投資評級由「中性」調高至「增持」。