股海實戰:中燃前景值得睇好
港股昨日成功突破二萬二關口,恒指升684點,以近全日高位的22,515點報收,為六月九日以來首次重上50日線樓上收市,主板成交額更急增至1,086億元。A股今日復市,十.一長假期期間外圍做好,加上預期中央或陸續推出政策穩定經濟,A股短期有望追落後,且看可否帶動港股進一步突破。

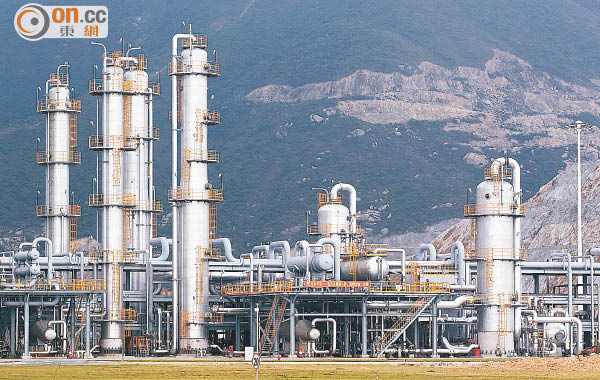
內地燃氣市場定價機制擴大,將利好燃氣股前景。(資料圖片)
昨日上升股份達1,300隻,大市成交更突破千億元,反映市況明顯好轉。國際油價回升,加上市場憧憬三大油企或單獨成立石油管網總公司可能性,石油相關股做好,中海油(00883)股價急升13.7%,為全日表現最佳之藍籌。
煤炭股僅技術反彈
日前內地有報道指,全國首套百萬噸級煤間接液化製油項目成功投產,「十三五」期間將形成500萬噸製油能力。三大煤炭股近日由低位持續反彈,中國神華(01088)昨日更成功收復50日線,收報13.94元,升9.2%。不過,市場憂慮內地經濟放緩,需求減弱,煤炭價格持續走低,行業基本因素仍未改善,不排除是次股價回升僅屬技術反彈。
五中全會將於本月中舉行,治理陰霾、鼓勵潔淨能源相信會是未來發展的大方向之一,中國燃氣(00384)作為下游天然氣股的龍頭,值得留意。
截至三月底止年度,中燃純利按年升逾三成至33.7億元,營業額則錄得316.8億元,按年上升21.8%,毛利率維持在20.4%的水平,集團合共取得273個擁有專營權的管道燃氣項目,所有燃氣項目覆蓋的城市可接駁人口增至9,184萬。
集團早前與主要股東成立合資公司,加快開拓液化石油氣,並計劃與北京控股(00392)旗下北燃實業合作,亦與主要股東英國富地石油控股,簽署液化石油氣採購及供應協定,各合作有助壯大業務,前景值得看好。
內地天然氣價有望於年內進一步下調,將有利刺激工業需求。摩根大通早前發表報告,認為內地燃氣股跑輸大市,主要由於下調氣價較預期遲,並拖低銷售增長,惟該行繼續看好內地燃氣資源股,首選中燃及華潤燃氣(01193),投資評級為「增持」,目標價分別為17.5元及28.5元。
中燃上月底跌至10.22元低位呈雙底回升,更先後收復10日、20日、50日及100日線,技術走勢改善。隨着內地穩定經濟力度加大,預期工業及冬季取暖之用氣量將上升,集團現價往績市盈率18.5倍,估值合理,料股價短期有機會進一步反彈,後市主要阻力於上次高位14元。