嘉能可挫29% 英市反撲
一一年港、英兩地上市,風頭一時無兩的礦業巨企嘉能可(00805)因債台高築,市場憂慮資不抵債下,股價繼周一在外圍大瀉後,昨日再大插近三成。市場擔憂演變成商品界雷曼兄弟,環球資源股出現骨牌式暴瀉,加劇商品與資源股冧市的惡性循環。

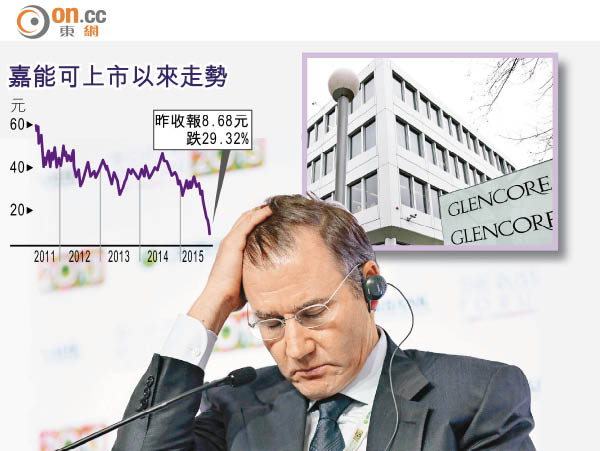
嘉能可上市以來走勢
嘉能可股價大跌,連累行政總裁格拉森伯格身家大縮水。(資料圖片)
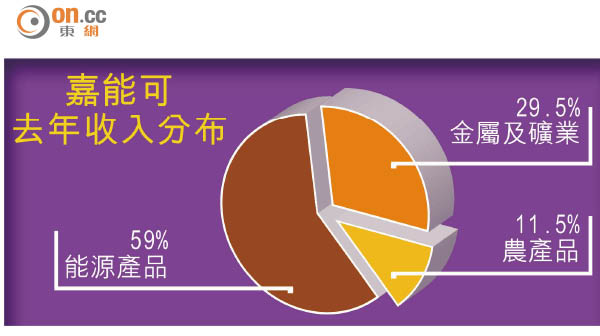
嘉能可去年收入分布
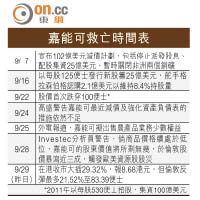
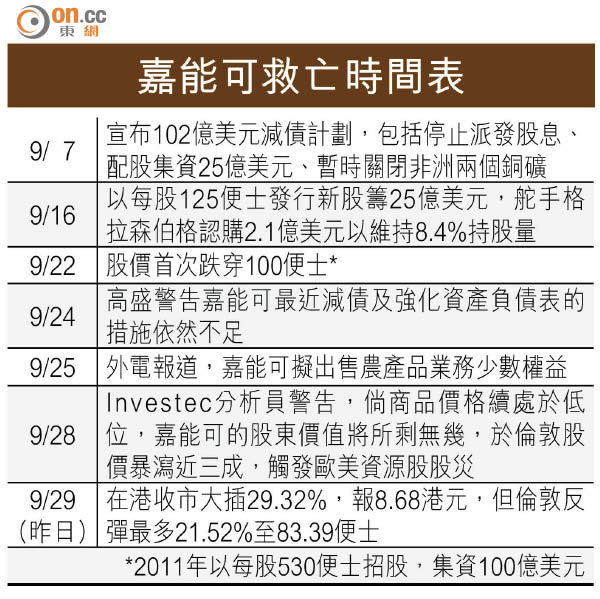
嘉能可救亡時間表
嘉能可周一股價於倫敦暴瀉近30%後,昨日在港股價再大插29.32%,收報8.68港元,惟倫敦股價則見報復式反彈,曾漲最多21.52%至最高83.39便士,主要是公司澄清經營及財政上都穩健,絕無資不抵債問題。
不過,舵手格拉森伯格身家於周一縮水5億美元、至14億美元。
哈薩克礦業跌37%
環球資源股跟隨被洗倉,三井商事股價昨挫9.6%,七年最傷,必和必拓及力拓於澳洲收市分別跌6.65%及4.57%;在本港上市的哈薩克礦業(00847)亦大挫37.14%。
嘉能可債券價格亦應聲下挫,二二年到期債券孳息率,由上周五的6.4厘急升上11厘,遠高於七月底時4.6厘。與此同時,其信貸違約掉期(CDS)成本則不斷急升,1,000萬美元債務的五年保險金高達79萬美元,較上周五勁飆四成,意味着市場打賭有高於五成機會或出現違約。
嘉能可商品王國地位岌岌可危,除受累商品牛市結束之外,亦歸咎於一二年以天價290億美元購入同業Xstrata餘下66%的股權,導致截至六月底止負債高達超過300億美元,現時負債對扣除利息、稅項、折舊及攤銷前盈利(EBITDA)比率高達2.71倍,遠高過必和必拓的1.19倍,以及力拓的0.8倍。
雖然嘉能可目前仍獲評級機構標普給予「BBB」信貸級別,但Markit分析員科爾文指出,嘉能可的CDS猶如只有「CCC」評級。由於嘉能可擁有龐大商品交易業務,並主要依靠近180億美元短期債務融資,一旦失去信貸評級,對其經營模式肯定構成重大衝擊。
否認前景似雷曼
英國大型基金公司Legal & General行政總裁威爾遜表示,嘉能可正面臨「半雷曼時刻」,管理層披露不足導致有關公司不穩的謠言拖冧股價。但嘉能可發言人向CNBC表示,將公司與雷曼相提並論「完全是垃圾」。消息指,嘉能可高層周一繼續就資產負債表問題,向投資者、交易對手,以及債權人解畫。
為了化解危機,嘉能可在三周前已公布百億美元減債大計,有分析認為,嘉能可有意放售農產品業務,相信買家很大機會來自中國,若由中糧集團奪得,勢進身成為環球農產品巨企,有望挑戰現有四大農產品貿易商─ADM、Bunge、Cargill及Dreyfus,即所謂的「農業ABCD」。