大行報告:太航利淡因素已反映
瑞信發表的報告認為,太平洋航運(02343)自公布近次業績後股價調整約一成,已反映市場對中國經濟增長放緩影響乾貨商品需求的憂慮,並指中國市場僅佔其處理量的兩成,而這比例過去三年變化不大,故維持其「跑贏大市」評級,目標價看3.1元。

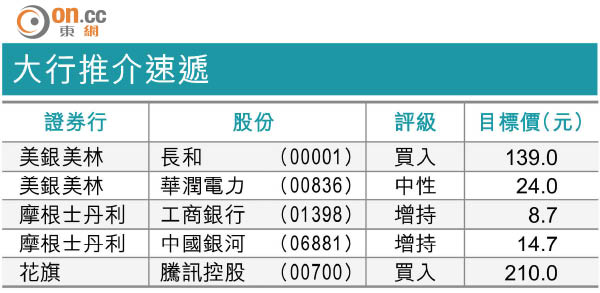
大行推介速遞
該行指出,投資者應多注視運費表現,第三季以來,BHSI(波羅的海小靈便型散貨船運價指數)按年升10%,相信對比去年,今年下半年太航的市場租金比例會較多,應可受惠下半年旺季運費轉強。市場預計太航下半年除息稅前虧損700萬美元,該行認為是誇大了下行風險,特別是過去八年中有六年太航下半年的除稅前盈利是比上半年為佳。
據該行就太航所作出的盈利預測,預計一五至一七年度純利分別為130萬、4,100萬及8,550萬美元,以目標價3.1元計,相等於一六年度預測市盈率約20倍。