大行報告:粵海投資收購利好
美銀美林發表研究報告指出,粵海投資(00270)公布更多收購母公司資產詳情,將以總代價22.51億元人民幣收購興六高速公路,並以額外10億元人民幣收購6個供水及污水處理項目,由於相關債務較該行預期為少,企業收購價值也較預期佳。受惠車流量增加,興六一三年及一四年的稅前毛利率分別為31%及44%,預期一五年可保持平穩。

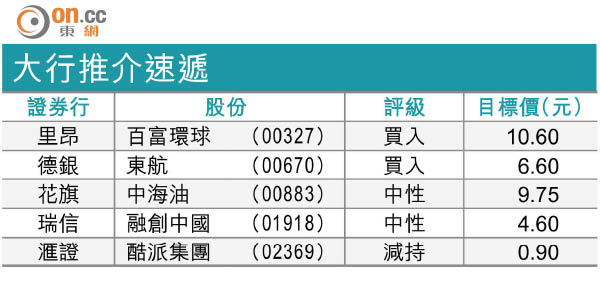
大行推介速遞
該行預期,粵投一六年資本回報率達15.2%,資本負債比率會由一五年的11%升至收購後的13.1%,但會在一六年底回落至11.9%。在強勁的正自由現金流、較同業好的資產負產表、以及較低的借貸成本下,該行相信粵投可透過併購進一步提升每股盈利,並預期公司將以較低債務成本去替換目標公司的現有債務,從而提升股東價值。該行引述粵投表示,收購興六與其建立穩定收入及分散項目組合的策略相符,而收購供水及污水處理項目則有助擴大其核心穩定收入來源。
由於粵投較保守的收費公路車流量指引,該行下調其一六及一七年每股盈利預測4.1%及3.4%,但維持其「買入」評級,目標價由13元上調至14元,主要是粵投有較預期長的供水項目專營期及較低的負債。