股海實戰 :光國仍有反彈水位
昨日滬綜指假後復市曾一度升穿三千二關口,惟其後升勢未能持續,最後連三千一關口都守唔住,以近全日低位的3,080點收市,港股同樣由升轉跌,恒指再見逾兩年低位,且主板成交愈玩愈縮,相信後市走勢仍未能樂觀,有機會下試兩萬關口支持。

內地環保投資持續增加,為光國提供發展機會。(資料圖片)
百麗(01880)回吐5.3%,為昨日表現最差藍籌,莎莎(00178)跌4.4%,維達(03331)進行戰略性檢討,計劃整合SCA亞洲地區業務,惟股價亦跌逾半成。事實上,雖然中央未來有機會推出政策促進內需,惟內地經濟增長持續放緩,短期行業因素未見改善,暫不宜沾手。
內房股有機會跑出
萬科企業(02202)八月份銷售金額222.5億元人民幣,按月跌7%,主要由於季節性因素,但按年按年升幅仍有46%,刺激股價一度升近6%,惟其後跟隨大市回落,收市微跌0.12%報16.84元。瑞信指,隨着第四季推盤量增加,預期萬科的銷售表現會優於同業,維持其「跑贏大市」評級,目標價26元。事實上,內地房地產行業房可受惠於金九銀十消費旺季,加上人行多次放水的效應漸顯,下半年銷量有望進一步提升,前景值得看好,若然大市確認回穩,內房股具中線吸納價值。
光大國際(00257)早前公布中期業績,期內收入錄得37.72億元,按年升28.13%,純利按年升24.73%至10億元。績後獲多間大行唱好,其中麥格理認為雖然公司上半年純利遜預期,惟其增長前景仍然強勁,故維持其「跑贏大市」評級。而滙豐證券亦認為光國的盈利質素有所提升,認為股價疲弱是累積股份的良機,重申「買入」評級,目標價17.1元。
事實上,環保部正在加快制定環保「十三五」規劃,預期一六至二○年期間內地環保投資將會達到6萬億元人民幣,較「十二五」的投資額提升逾三成。隨着「大氣十條」、「水十條」及「土十條」相繼出台,相信可為為行業帶來更多的市場機遇,而光國作為行業龍頭,上半年成功取得14個新項目以及簽署一份補充協議,總投資額約40億元人民幣。隨着在建中項目的完成及投入運作,加上新項目陸續開工建設,未來建造服務將會為集團帶來更多的收入。而國務院已批准中國光大集團總公司的重組方案,光國作為旗下的環保旗艦料將受惠。
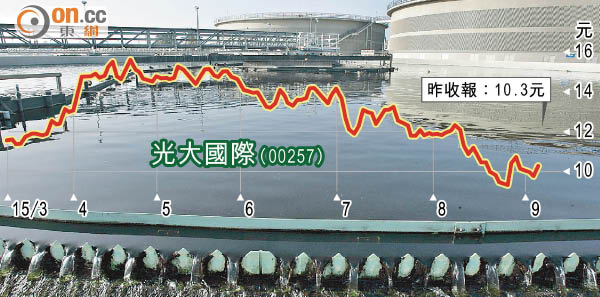
走勢上,光國上月中隨大市跌至9.2元低位,其後曾反彈至10.88元水平,昨日逆市升6%,收報10.3元。公司基本面仍佳,股價短期若能升穿降軌阻力20日線10.5元,有機會進一步回升,不妨伺機吸納。