內銀恐孭企業貸款風險
中國經濟增長疲弱,內地企業海外融資難度隨之上升,惟有變陣應對,包括以內地銀行開出的備用信用證支持境外發債,以及抵押大額存款證,進行變相內保外貸套息交易。

內銀為內企發境外債提供支持,或須承受更高風險。(資料圖片)
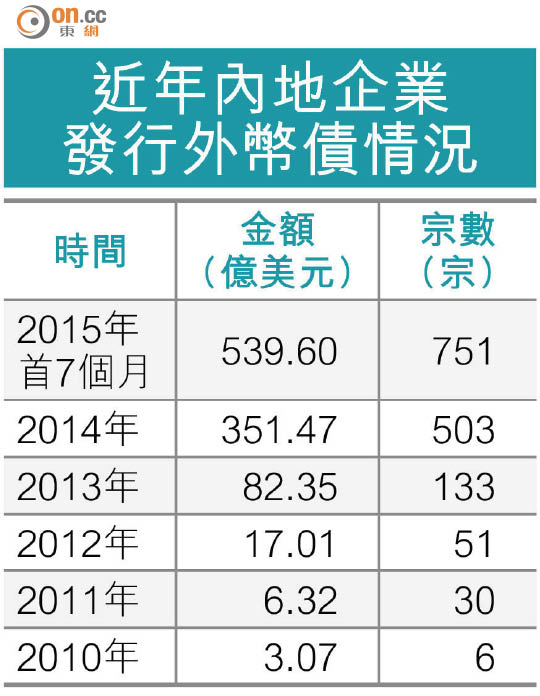
近年內地企業發行外幣債情況
為企業開SBLC 有利有弊
銀行界人士警告,有關融資形式實際上令企業債風險,由投資者轉移至內銀,增加表外風險承擔,甚至面對借款企業的海外營運風險。
香港銀行警惕內地相關貸款風險,對內地企業貸款趨審慎,企業轉向債市融資,並倚賴銀行向其提供的備用信用證(SBLC)支持,意味着當企業違約,投資者的索償對象為銀行,因此其發債成本亦大幅降低。彭博社資料顯示,截至今年七月中的一年半內,內地國有銀行為90億美元的離岸債發行提供支持。
銀行家指出,內地銀行為企業開出備用信用證後,再為其發債,儘管承擔了企業信貸風險,但毋須動用銀行資金,亦不會在資產負債表中出現相關貸款及風險,銀行從中可向企業收取信用證及發債的手續費,令內銀的手續費收入比重上升,可謂「一箭三鵰」,對於貸存比接近監管紅線的銀行尤其有利。
有香港企業銀行界人士承認,近期信用證貼現的銀行貸款業務顯著減少,相信與企業以此方法轉向債市融資有關。
資深銀行家溫兆華則認為,內銀向企業提供信用證,意味着原已對企業有風險承擔,現時僅用以支持其境外發債,銀行的整體風險承擔並無增加。然而,銀行對企業在海外融資進行營運或收購的了解程度,或未如銀行對企業國內營運般熟悉,形容其擔保企業境外融資的風險有如「隔山打牛」。
中國連環減息救經濟,令中港息差收窄,惟隨着利率市場化推出的存款證,利息高達內地基準利率的1.4倍,即一年期存息達3.15厘,企業向內銀以此作抵押開出擔保函,在離岸市場向外資行借取低於2厘的美元貸款,賺取逾1厘息差,意味着存款證為內保外貸業務借屍還魂。